Jerusalén: 28 M₪ de compensación para el edificio Pl-Kal de la calle King David
Tras 20 años de procedimiento y 68 audiencias, el edificio Pl-Kal del 19 de la calle King David, en Jerusalén, obtiene 28 086 338 ₪. Refuerzo, sin demolición.
—
Tras 20 años de procedimiento y 68 audiencias, el edificio Pl-Kal del 19 de la calle King David, en Jerusalén, obtiene 28 086 338 ₪. Refuerzo, sin demolición.
En Ra'anana, los propietarios de Keren HaYesod 25-35 cancelaron sus acuerdos de pinui-binui. Bonei HaTihon reclama 85 M₪ en arbitraje. Análisis completo.
—
Congreso de Eilat: alrededor del 80 % de pinui-binui no viables y 300 000 viviendas aprobadas bloqueadas. Diagnóstico, vía fiscal y efectos para propietarios.
—
El 47,5 % de los inversores que revendieron en menos de cinco años en 2025 lo hicieron con pérdidas, el 62 % en el sur: los datos y sus lecciones para invertir.
—
Exención de impuestos de hasta 1 M₪ al año para los nuevos inmigrantes: fecha límite prorrogada al 10 de febrero de 2027, topes 2026-2030, condiciones y escollos.
—
Park TLV vendido por debajo del precio anunciado, Haifa baja un 10-15 %, Kiryat Ono con una mediana de 3,18 M₪: las transacciones de la semana, con cifras.
—
Un empresario francés residente en París compró las plantas 14 y 16 de la Daniel Tower, en Hayarkon, por 119 M₪. El lujo de Tel Aviv sigue atrayendo hoy.
—
Salesforce ocupa 15 300 m² y WeWork 10 000 m² en la torre ToHa 2 de Tel Aviv, por unos 320 M₪ en alquileres. La oficina premium de calidad no conoce la crisis.
—
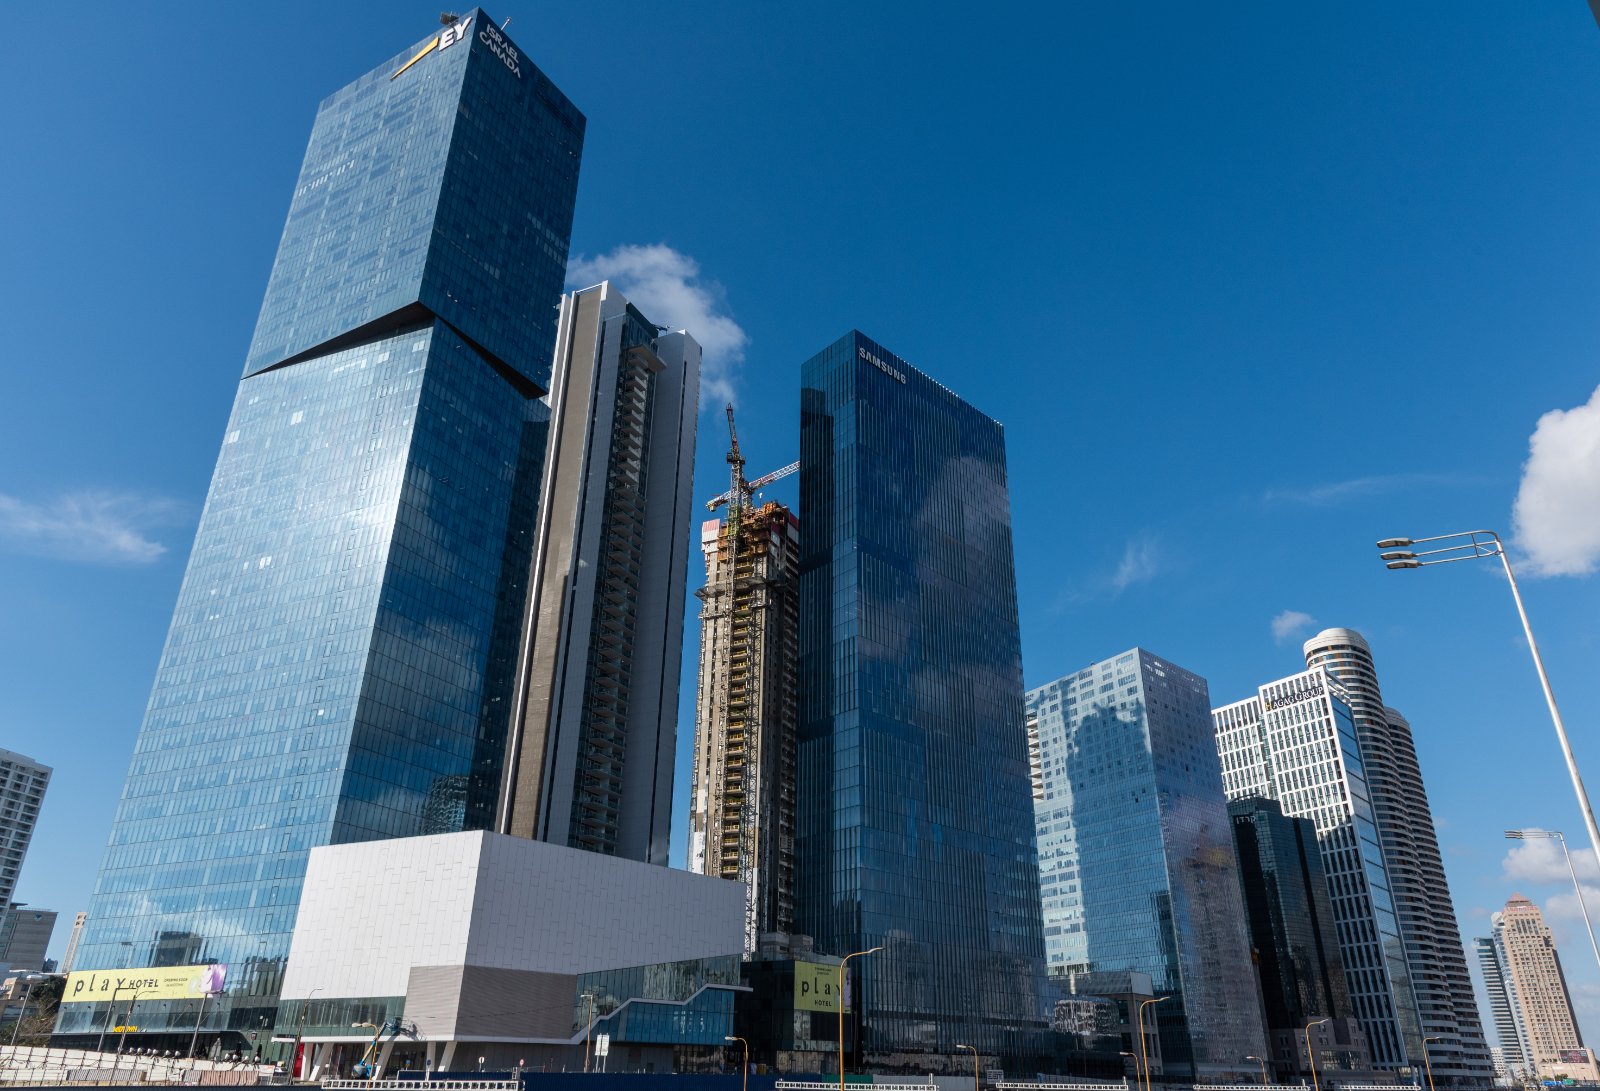
Hod Hasharon: el plan del sector Matkham HaTefer pasa de 1 755 a 3 085 viviendas, 1 330 más. Qué cambia la densificación para los compradores del Sharon.
—
Tel Aviv-Jaffa declara 6 zonas de pinui-binui: 1 459 viviendas netas ganadas, y Rubinstein-Heller pasa de 334 a 706 viviendas. Qué implica esto para usted.
—
Tzfat debe comercializar unas 2 000 viviendas antes de fin de 2026, primera licitación de 830 viviendas, dentro de un acuerdo marco de 7 294 viviendas en total.
—
Dimona aprueba el barrio Narkisim: 1 060 viviendas y un hotel de 250 habitaciones en unas 650 dunams. Qué cambia este proyecto para comprar en el Néguev.
—
Gindi difiere 900 000 ₪ hasta 10 años después de la entrega, el Banco de Israel limita los préstamos globo: lo que valen las ofertas de los promotores.
—

La Autoridad Fiscal prepara la tributación de los alquileres desde el primer sékel, el fin de la exención y un registro obligatorio. El proyecto y sus impactos.
—
El stock de apartamentos terminados sin vender pasó de 8 000 a 10 500 en cuatro meses. Cifras de Eilat, estimación de Reisner y efectos sobre los precios.
—
Precios reales a la baja cerca de un 10 %, 85 680 viviendas sin vender, inversores que revenden con pérdidas: la síntesis de la semana del 1 de noviembre.
—
Medio piso por 37 M₪ en Tel Aviv, un ático revendido por el mismo precio en Ashkelon y alquileres de hasta 100.000 ₪ al mes: radiografía del mercado de lujo en Israel y sus límites.
—
Rishon LeZion presenta Nahalat Tzafon con 1.550 viviendas y 500.000 m² comerciales; Mevaseret Zion suma 500 pisos, 300 tutelados. Las claves de ambos proyectos.
—
Neve Shaanan: 264 pisos dan paso a hasta 1.192, con obras previstas para 2029. En Kiryat Eliezer, un 4 ambientes de 100 m² se vendió por 1,25 M₪. Repaso al mercado de Haifa.
—
Entre el 50 y el 60 % de los proyectos ven reducidas las compensaciones del promotor y el banco no valora igual las promesas: claves para propietarios y compradores.
—
En Ashdod, un plan presentado prevé 1.800 viviendas, torres de 30 pisos y 600 apartamentos pequeños en 107 dunams. Oferta, calendario y consejos para comprar.
—
Eliminados a principios de 2025, los alivios de construcción regresan mediante planes municipales en Tel Aviv, Ramat Gan, Yavne y Nes Ziona. Impacto para los compradores.
—
El Tribunal Supremo confirma un impuesto de mejora de 45 M₪ para los propietarios de Kikar HaMedina en Tel Aviv. Entienda el hetel hashbacha y quién lo paga.
—
46 acuerdos de azoteas firmados en 13 años, 591.631 viviendas previstas y aproximadamente el 43 % comercializadas: el balance ciudad por ciudad y lo que esto significa para un comprador.
—
Raanana actualiza su plan maestro: 12.000 viviendas potenciales, máximo 8 pisos en el centro, de 13 a 15 en el eje Ahuza. Y 22.700 viviendas pendientes.
—
En Neve Yaakov, al norte de Jerusalén, los precios suben un 3,5 % y las ventas un 8,5 % en el primer semestre de 2026, impulsados por el tranvía. Cifras, proyectos y precaución.
—
Un gran promotor israelí vendió 431 viviendas en el T3 2026, de las cuales el 89 % mediante campañas de descuento. Lo que esta señal indica sobre el mercado de obra nueva y tus márgenes.
—
La Autoridad Fiscal israelí ahora exige identificación para consultar los precios de venta. Qué cambia y cómo verificar un precio antes de comprar.
—
Metro de Tel Aviv: 31 empresas calificadas para 65 mil millones ₪ en obras, 109 estaciones previstas en 24 municipios. Lo que esto significa para la compra de vivienda nueva.
—
Netanya impulsa cinco planes de renovación urbana para 1.300 viviendas, mientras familias de Los Ángeles compran 11 apartamentos. Precios, proyectos, consejos.
—
Haifa aprueba tres torres de 30 pisos en Neve David (417 viviendas). En el Carmel, un apartamento de 2 habitaciones se vende por 1,55 M₪. Precios, diferencias entre barrios y consejos para comprar.
—
En Holon Este, un plan de renovación urbana prevé 2.084 viviendas en lugar de 651, con torres de 9 a 40 pisos. Calendario, acuerdos de azotea y consejos para comprar.
—
En Jerusalén, 190 viviendas aprobadas en Kiryat HaYovel y un recurso contra cuatro torres cerca de Ein Karem. Lo que estos dos casos enseñan a un comprador.
—
Luz verde inicial para plaza Atarim con 220 pisos y un hotel. En Jaffa, 401 viviendas en cinco torres junto a Bloomfield. ¿Qué cambia para el comprador?
—
Tel Aviv aprueba los barrios 5 y 6: aproximadamente 14,000 viviendas, de 5.5 a 7.5 pisos, patrimonio UNESCO preservado: lo que cambia para comprar en el centro.
—
Préstamo al 0 % de 100.000 € para la entrada en Netanya, rebajas de hasta 500.000 ₪ en Tel Aviv: cómo evaluar las ofertas del promotor antes de firmar.
—

Casi un tercio de las ventas en el centro se cierran con la soga del plazo fiscal de vivienda única. Qué revelan los datos de Hacienda y qué conviene hacer.
—
4.230 millones de ₪ en impagos, 8.660 millones en nuevos préstamos y 1,26 millones de media solicitados por inversores: las claves de septiembre para quienes van a pedir un crédito.
—

Alquileres a largo plazo, reservistas, renovación urbana, fiscalidad congelada: los programas de vivienda de los partidos y la caída de la Bolsa, explicados para el comprador.
—
Elecciones sin mayoría, caída de la bolsa, aumento de atrasos crediticios, 14,000 viviendas en Tel Aviv: resumen con fuentes del mercado inmobiliario a finales de octubre.
—
Mamad, vida útil de los edificios, cambio de uso: 4 enmiendas a las normas de construcción en Israel revisadas en octubre. Lo que el comprador debe saber.
—
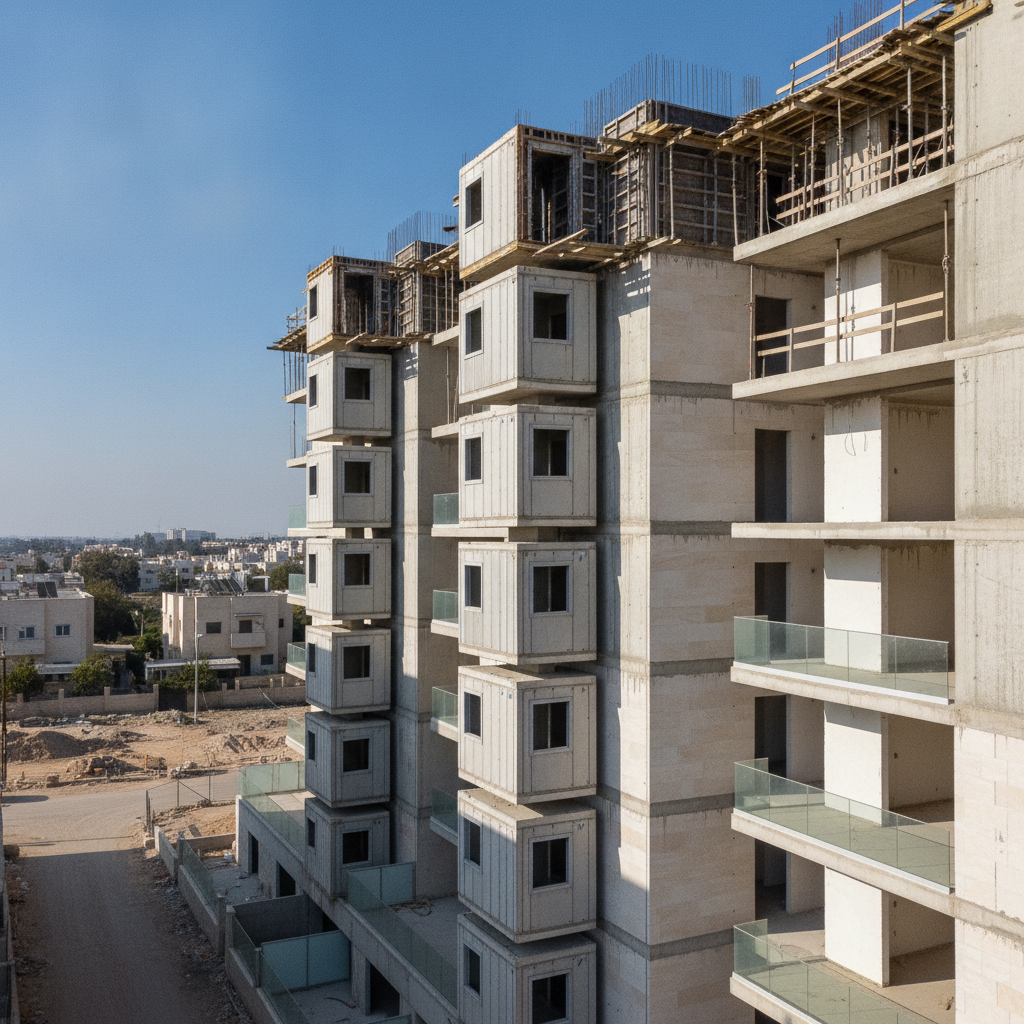
Bat Galim y Ramot Remez: 715 viviendas con vista al mar y una torre de 29 pisos en Haifa. Precios, datos del CBS y consejos para comprar viviendas nuevas desde el extranjero.
—
En Ramat Gan, un ático se vende por 9 M₪ en lugar de los 11,9 M₪ solicitados. Orientación, terrazas, opciones: lo que determina el precio del lujo en Israel y cómo negociar.
—
Tel Aviv a la cabeza, Ramat Gan en retroceso, Haifa y Netanya en fuerte aumento: clasificación de ciudades en renovación urbana en Israel en S1 2026, datos del CBS.
—
79,6 mil millones ₪ en créditos para vivienda desde enero de 2026, préstamo promedio de 1,23 millones ₪, tasa promedio del 4,38 %: análisis del aumento del crédito hipotecario en Israel y consejos.
—