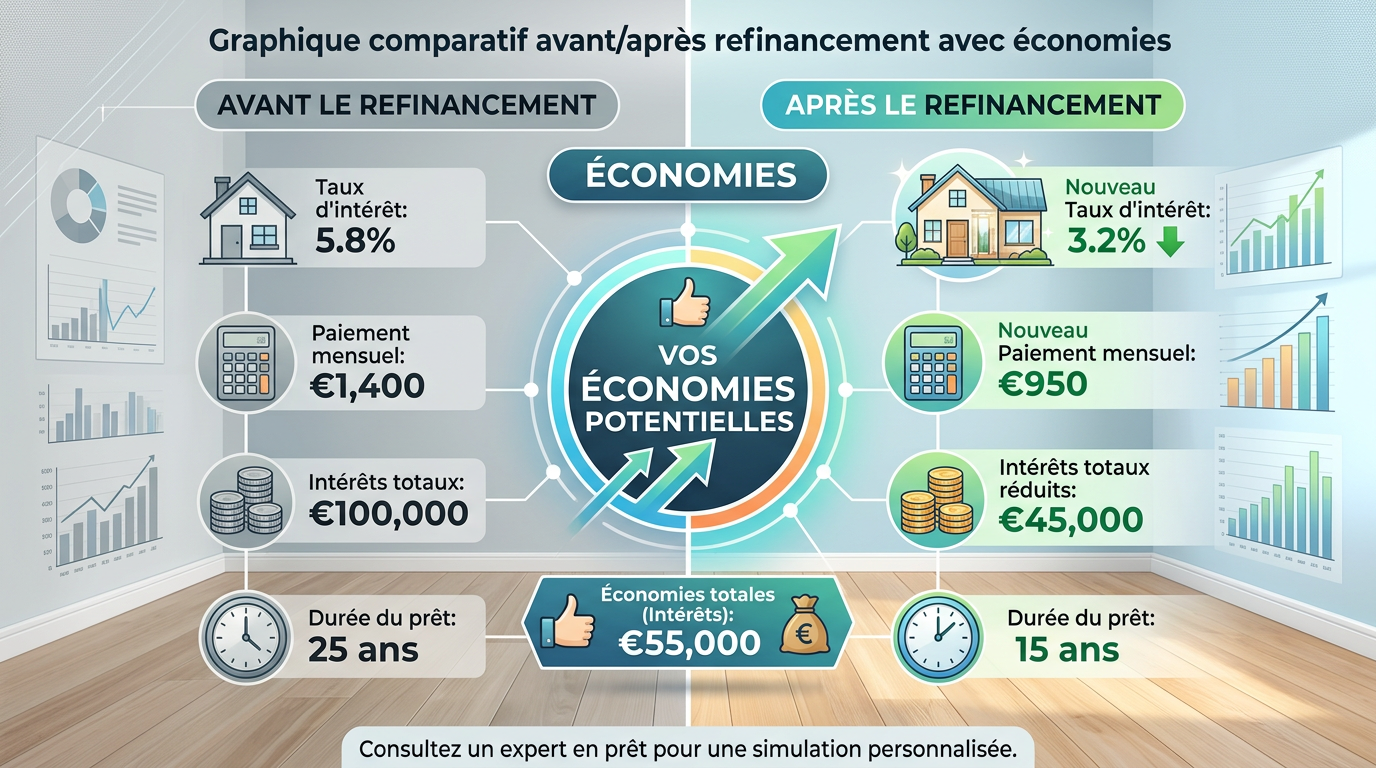
Mashkanta Refinanzierung Israel: Wann und Wie Neu Verhandeln
Mihzur Mashkanta: Die Refinanzierung in Israel
Der Mihzur Mashkanta (מיחזור משכנתא) ist der Prozess der Refinanzierung Ihres Immobilienkredits in Israel. Dabei wird Ihre bestehende Mashkanta durch ein neues Darlehen ersetzt, meist bei einer anderen Bank und zu besseren Konditionen. Das entspricht der Kreditneuverhandlung in Frankreich.
Die Refinanzierung ist in drei Situationen relevant: wenn die Marktzinsen seit Abschluss Ihres Kredits deutlich gesunken sind (Zinsersparnis), wenn sich Ihre persönliche Situation geändert hat (zum Beispiel Wechsel vom Nichtansässigen zum Ansässigen/Oleh, was bevorzugte Konditionen eröffnet), oder wenn die Zusammensetzung Ihrer Kreditlinien suboptimal ist und verbessert werden kann.
Für Käufer aus dem Ausland, die ihre mashkanta zu Nichtansässigen-Konditionen aufgenommen und inzwischen Aliyah gemacht haben, ist die Refinanzierung fast immer vorteilhaft: Der Wechsel zum Ansässigen-Tarif kann den Zinssatz um 0,5 bis 1,5 Punkte senken und den LTV von 50% auf 75% erhöhen.
Wann refinanzieren: Die 3 Auslöser
Auslöser 1 — Zinssenkung: Wenn die Marktzinsen seit Abschluss Ihres Darlehens um 0,5 Punkte oder mehr gesunken sind, lohnt sich eine Refinanzierung. Bei einem Kredit von ₪1.000.000 über 15 Jahre bedeutet ein Rückgang um 0,5 Punkte eine Ersparnis von ₪25.000 bis ₪40.000 über die verbleibende Laufzeit.
Auslöser 2 — Statuswechsel: Der Wechsel vom Nichtansässigen zum israelischen Einwohner (Alyah) ist der stärkste Auslöser. Die Bedingungen für Einwohner sind deutlich günstiger: 75% LTV (Möglichkeit, Eigenkapital freizusetzen), Vorzugskonditionen und Zugang zu Optionen, die Nichtansässigen nicht offenstehen.
Auslöser 3 — Optimierung der Laufzeiten: Auch ohne Zinssenkung kann die Umstrukturierung Ihrer Laufzeiten die Gesamtkosten senken. Zum Beispiel, wenn eine inflationsgebundene Festzins-Laufzeit (Tsamous), die stark durch Inflation belastet wird, durch eine nicht indexierte Festzins-Laufzeit ersetzt wird.
Der Schritt-für-Schritt-Prozess der Refinanzierung
Die Refinanzierung erfolgt in 5 Schritten. Ihr Makler analysiert Ihre aktuelle Mashkanta und identifiziert Einsparpotenziale. Er wendet sich mit Ihren aktualisierten Unterlagen an 3-5 konkurrierende Banken. Sie erhalten Vergleichsangebote und wählen das beste aus. Die neue Bank löst die alte Mashkanta ab und trägt ihre eigene Hypothek im Tabo ein. Die Refinanzierungskosten (Gutachten 2.000-3.000₪, Bearbeitungsgebühr 0,25 %, Tabo-Gebühr 500₪) werden vom neuen Darlehen abgezogen.
Die Gesamtdauer beträgt 4 bis 8 Wochen, ähnlich wie bei einer ersten Mashkanta. Aus dem Ausland übernehmen Ihr Anwalt und Ihr Makler den gesamten Prozess per Vollmacht.
Refinanzierungskosten und Rentabilitätsschwelle
Eine Refinanzierung ist nicht immer lohnenswert. Zu berücksichtigende Kosten sind: Vorfälligkeitsentschädigung (Amla) auf bestehenden Festzinsdarlehen (0 % bis 5 % des zurückgezahlten Kapitals, je nach Differenz zum Marktzins), Bearbeitungsgebühr der neuen Bank (0,25 % des Betrags), Immobilienbewertung (2.000₪ bis 3.000₪), Eintragungsgebühr beim Tabo (500₪) und Maklerprovision (0,5 % des neuen Betrags).
In der Regel lohnt sich eine Refinanzierung, wenn die Gesamtersparnis über die verbleibende Laufzeit 150 % der Kosten des Vorgangs übersteigt. Ihr Makler berechnet diese Schwelle genau, bevor der Prozess gestartet wird.
Besonderer Fall: Refinanzierung nach der Alyah
Das häufigste Szenario bei IsraelStart-Kunden: Sie haben aus dem Ausland gekauft mit einer Mashkanta für Nichtansässige (LTV 50 %, Zinssatz 5,5 %) und machen dann 2 Jahre später Ihre Alyah. Die Refinanzierung zum Residenten-Tarif bietet Ihnen einen LTV von 75 % (Möglichkeit, Kapital für einen zweiten Kauf abzuheben), einen um 0,5 bis 1 Prozentpunkt reduzierten Zinssatz und Zugang zu speziellen Oleh-Konditionen.
Die kumulierte Ersparnis über 15 Jahre kann ₪80.000 bis ₪150.000 betragen – ein Gewinn, der die Kosten des Vorgangs mehr als rechtfertigt. Das Rundum-Betreuungsangebot von IsraelStart beinhaltet die Nachbetreuung nach der Alyah und die Koordination der Refinanzierung.
Optimaler Zeitpunkt für die Refinanzierung: Wichtige Indikatoren im Blick
Um den richtigen Zeitpunkt für eine Refinanzierung zu erkennen, sollten Sie drei Hauptindikatoren beobachten. Der Leitzins der Bank of Israel: Eine Senkung um 0,25 Punkte oder mehr rechtfertigt eine Neubewertung. Werbeaktionen konkurrierender Banken: Zu Jahresbeginn und -ende bieten Banken oft bevorzugte Konditionen, um neue Kunden zu gewinnen. Und der Wechsel vom Status Nichtansässiger zu Ansässiger: Dies ist der entscheidendste Auslöser und rechtfertigt fast immer eine Refinanzierung.
Ihr mashkanta-Broker kann diese Indikatoren proaktiv überwachen und Sie benachrichtigen, sobald sich eine Refinanzierungsmöglichkeit ergibt. Dieser Service ist Teil der kontinuierlichen Betreuung, die die IsraelStart-Partner für Kunden im Ausland anbieten.
Wichtige Punkte zum Merken
Für Käufer aus dem Ausland sind die wichtigsten Aspekte zu diesem Thema folgende. Die Einschaltung eines spezialisierten Anwalts ist unerlässlich, um jeden Aspekt Ihrer Transaktion abzusichern. Die Bearbeitungszeiten der Behörden in Israel betragen in der Regel 2 bis 6 Wochen für Standardverfahren, können sich aber für Nichtansässige verlängern. Die Unterlagen müssen sorgfältig vorbereitet, bei Bedarf übersetzt und den spezifischen Anforderungen des israelischen Systems entsprechen.
Der Vorteil der schlüsselfertigen Begleitung durch IsraelStart besteht darin, diese administrative Komplexität zu übernehmen: Ihr französischsprachiger Ansprechpartner koordiniert mit dem Anwalt, Makler und den Behörden und entlastet Sie von der Sprachbarriere und den hebräischen Verfahren.
Erfahrungsbericht und Rückmeldung
Käufer, die bei dieser Art von Vorgang von IsraelStart begleitet werden, berichten durchweg von zwei wesentlichen Vorteilen. Erstens die Zeitersparnis: Ohne Begleitung dauern die Abläufe aus dem Ausland 2- bis 3-mal länger, bedingt durch Hin- und Herreisen, Sprachbarrieren und fehlende Unterlagen. Zweitens die Sicherheit: Die Expertise unserer Anwälte und Makler verhindert teure Fehler, die im Nachhinein schwer und kostspielig zu beheben sind.
Unsere Philosophie ist einfach: Jeder technische Aspekt des Immobilienerwerbs in Israel sollte von einem Profi betreut werden, damit sich Käufer aus dem Ausland auf das Wesentliche konzentrieren können — die richtige Immobilie, zum richtigen Preis, in der richtigen Stadt zu wählen.
Brauchen Sie eine persönliche Begleitung?
Ein IsraelStart-Experte ruft Sie innerhalb von 24h mit einer personalisierten Analyse Ihres Projekts zurück.



