Fiscalidad Inmobiliaria Israel No Residente 2026: Todo lo que Debes Saber Antes de Comprar
Panorama del sistema fiscal inmobiliario israelí
El sistema fiscal inmobiliario israelí está estructurado en torno a cinco impuestos principales que intervienen en diferentes momentos del ciclo de vida de su inversión: en la compra, durante la tenencia y en la reventa. Comprender cada uno de estos impuestos es esencial para presupuestar correctamente su proyecto y optimizar su rendimiento neto.
Para un comprador no residente, la carga fiscal total es más alta que para un residente israelí, principalmente debido al Mas Rechisha incrementado. Sin embargo, existen varios mecanismos de optimización, especialmente a través del convenio fiscal con su país de residencia y la elección del régimen de tributación de los ingresos por alquiler.
Mas Rechisha: Impuesto de compra
El Mas Rechisha es el impuesto de adquisición, pagadero dentro de los 50 días posteriores a la firma. Para los no residentes, la tasa es del 8% sobre el precio total hasta aproximadamente 6 millones de shekels, y del 10% a partir de esa cantidad. Es la carga fiscal más importante. Para una propiedad de 2 millones de shekels, se deben pagar 160.000₪. Los detalles de las tarifas y ejemplos de cálculo están disponibles en nuestra guía dedicada al Mas Rechisha.
Mas Shevach: Impuesto sobre las plusvalías
Al revender su propiedad, la plusvalía obtenida está sujeta al Mas Shevach (impuesto sobre las plusvalías inmobiliarias). La tasa base es del 25% sobre la plusvalía neta, calculada como la diferencia entre el precio de venta y el precio de compra indexado. Las deducciones por tiempo de tenencia reducen progresivamente la base imponible. Es posible una exención total para la venta de su única residencia (Dira Yehida) bajo ciertas condiciones, aunque esta exención es difícilmente aplicable a los no residentes.
Los gastos deducibles de la plusvalía incluyen: costes de adquisición (Mas Rechisha pagado en la compra, honorarios de abogado), obras de mejora documentadas, intereses de mashkanta (bajo ciertas condiciones) y comisiones de venta.
Ingresos por Alquiler: 3 Regímenes Fiscales
Si alquila su propiedad, dispone de tres regímenes:
El régimen forfaitario al 10% de los ingresos brutos es el más sencillo. No se pueden deducir gastos y no es necesaria ninguna declaración anual en Israel. Simplemente paga el 10% del alquiler bruto recibido, en pagos semestrales. Es la opción elegida por la mayoría de los no residentes con una sola propiedad en alquiler.
El régimen al 15% sobre los ingresos netos permite deducir los gastos de explotación—mantenimiento, gestión del alquiler, seguro, Arnona si corre a su cargo—pero no la amortización ni los intereses de mashkanta. Es interesante si sus gastos superan el 33% del alquiler bruto.
El régimen progresivo integra los ingresos por alquiler en la escala fiscal estándar (del 10% al 50%). Permite deducir todos los gastos, incluida la amortización del bien y los intereses de mashkanta. Es ventajoso para grandes patrimonios con gastos elevados, pero complejo de gestionar desde el extranjero.
Arnona: el impuesto anual de vivienda
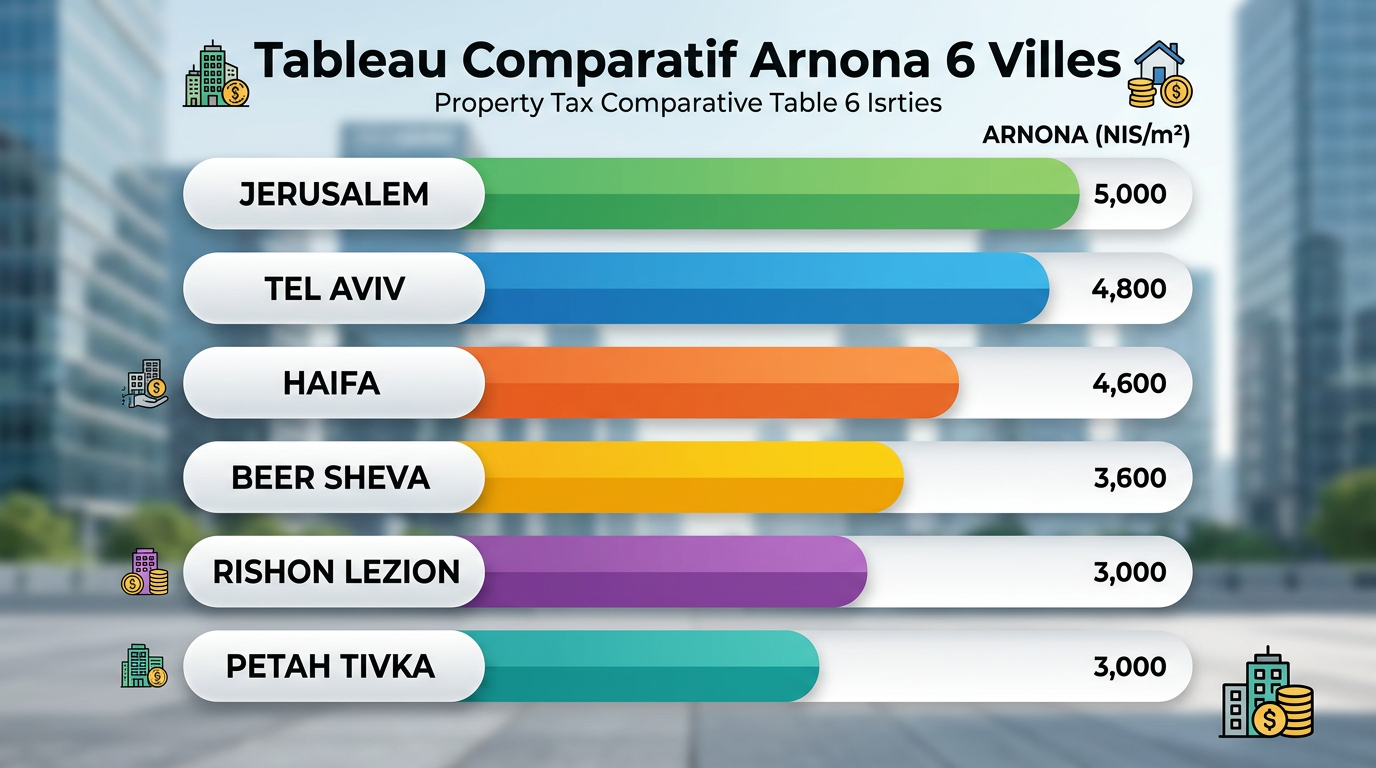
La Arnona es el equivalente al impuesto de vivienda francés. Es un impuesto municipal anual, calculado según la superficie de la propiedad y la zona geográfica. Las tarifas varían considerablemente de una ciudad a otra: desde 50₪/m²/año en ciudades periféricas hasta 150₪/m²/año en los barrios premium de Tel Aviv.
Para un apartamento de 80 m² en Netanya, la Arnona anual es de aproximadamente 6.000₪ a 8.000₪. En Tel Aviv, puede llegar a 10.000₪ a 12.000₪. Si la propiedad está alquilada, la Arnona suele ser responsabilidad del inquilino (cláusula estándar en los contratos israelíes). Si la propiedad está vacía, paga el propietario.
IVA del 18% en obra nueva: cómo funciona
El IVA israelí (Ma'am) del 18% está incluido en el precio mostrado de las viviendas nuevas. El precio que pagas al promotor es con impuestos incluidos. Por lo tanto, no es un gasto adicional que debas presupuestar aparte. Sin embargo, el IVA se aplica a los servicios adicionales: honorarios de abogado, corretaje de Mashkanta, gestión de alquileres, trabajos de personalización.
Para las viviendas de segunda mano vendidas entre particulares, no hay IVA. El IVA solo se aplica a las transacciones que implican a un profesional sujeto (promotor, comerciante de bienes).
Convenio de doble imposición
El convenio fiscal con su país de residencia es el último elemento clave. Para los residentes franceses, el acuerdo de 1995 prevé créditos fiscales que evitan la doble imposición sobre los ingresos por alquiler y las plusvalías. Consulte nuestra guía dedicada al convenio Francia-Israel para más detalles sobre los mecanismos.
Tabla comparativa: Residente vs No residente
| Impuesto | Residente (1ª propiedad) | No residente |
|---|---|---|
| Mas Rechisha | 0% a 10% (progresivo) | 8% a 10% |
| Mas Shevach | 25% (exención posible) | 25% (sin exención Dira) |
| Ingresos por alquiler | 10%, 15% o progresivo | 10%, 15% o progresivo |
| Arnona | Estándar | Estándar |
| IVA nuevo | Incluido en el precio | Incluido en el precio |
Para una inversión de alquiler rentable, la optimización fiscal es tan importante como la elección de la ciudad. IsraelStart te pone en contacto con asesores fiscales que dominan ambos sistemas para maximizar tu rentabilidad neta.
El acompañamiento de IsraelStart integra este aspecto en su oferta llave en mano.
¿Necesita un acompañamiento personalizado?
Un experto IsraelStart le llama en 24h con un análisis personalizado de su proyecto.