Налогообложение недвижимости в Израиле для нерезидента 2026: всё знать перед покупкой
Обзор израильской системы налогообложения недвижимости
Израильская система налогообложения недвижимости построена вокруг пяти основных налогов, которые действуют в разные моменты жизненного цикла вашей инвестиции: при покупке, во время владения и при перепродаже. Понимание каждого из этих налогов необходимо для правильного бюджетирования вашего проекта и оптимизации вашей чистой доходности.
Для покупателя-нерезидента общая налоговая нагрузка выше, чем для израильского резидента, главным образом из-за повышенного налога на покупку (мас рехиша). Однако существует несколько механизмов оптимизации, в частности через налоговое соглашение с вашей страной проживания и выбор режима налогообложения доходов от аренды.
Мас рехиша: налог при покупке
Мас рехиша — это налог на приобретение, подлежащий уплате в течение 50 дней после подписания. Для нерезидентов ставка составляет 8 % на всю цену примерно до 6 миллионов шекелей, затем 10 % свыше. Это самая тяжёлая налоговая статья. Для объекта за 2 миллиона шекелей рассчитывайте на 160 000₪. Детали шкал и примеры расчёта доступны в нашем специальном руководстве по мас рехиша.
Mas Shevach: налог на прирост капитала
При перепродаже вашего объекта полученный прирост капитала облагается налогом Mas Shevach (налог на прирост капитала от недвижимости). Базовая ставка — 25 % от чистого прироста капитала, рассчитываемого как разница между ценой продажи и индексированной ценой покупки. Вычеты за срок владения постепенно снижают налоговую базу. Полное освобождение возможно при продаже вашего единственного жилья (Dira Yehida) при определённых условиях, но это освобождение трудно применимо к нерезидентам.
Вычитаемые расходы из прироста капитала включают: расходы на приобретение (мас рехиша, уплаченный при покупке, гонорары адвоката), задокументированные работы по улучшению, проценты по машканте (при условиях) и комиссии за продажу.
Доходы от аренды: 3 режима налогообложения
Если вы сдаёте ваш объект в аренду, вам предлагаются три режима:
Фиксированный режим по ставке 10 % от валовых доходов — самый простой. Никакие расходы не вычитаются, в Израиле не требуется ежегодная декларация. Вы просто платите 10 % полученной валовой арендной платы, раз в полгода. Это выбор большинства нерезидентов с одним арендным объектом.
Режим по ставке 15 % от чистого дохода позволяет вычитать эксплуатационные расходы — обслуживание, управление арендой, страхование, арнону, если она на вас, — но не амортизацию и не проценты по машканте. Интересен, если ваши расходы превышают 33 % валовой арендной платы.
Прогрессивный режим включает доходы от аренды в стандартную шкалу налогообложения (от 10 % до 50 %). Он позволяет вычитать все расходы, включая амортизацию объекта и проценты по машканте. Выгоден для крупных владений с высокими расходами, но сложен в управлении из-за рубежа.
Арнона: ежегодный муниципальный налог
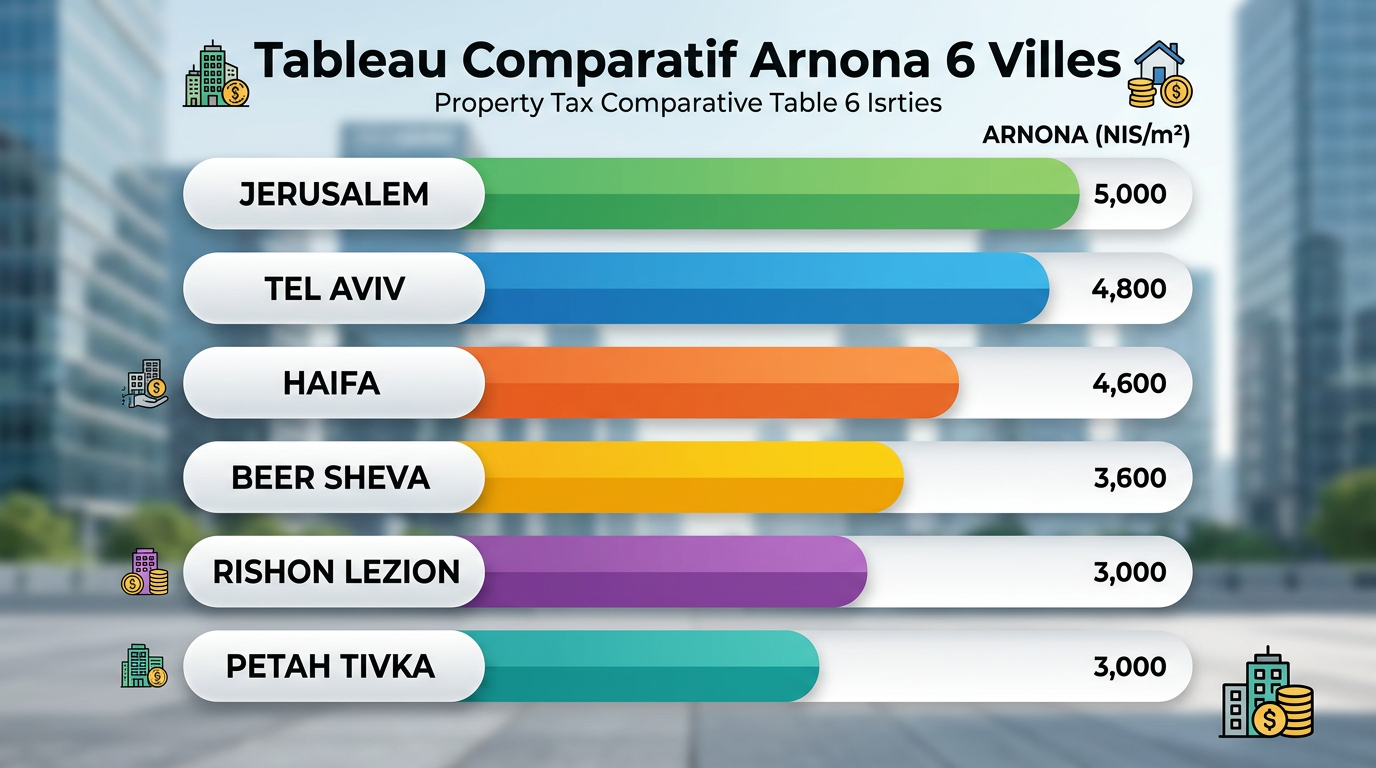
Арнона — эквивалент французского налога на жильё. Это ежегодный муниципальный налог, рассчитываемый по площади объекта и географической зоне. Тарифы значительно варьируются от одного города к другому: от 50₪/м²/год в периферийных городах до 150₪/м²/год в премиальных районах Тель-Авива.
Для квартиры площадью 80м² в Нетании ежегодная арнона составляет примерно от 6 000₪ до 8 000₪. В Тель-Авиве она может достигать от 10 000₪ до 12 000₪. Если объект сдан в аренду, арнона обычно на арендаторе (стандартное условие израильского договора аренды). Если объект пуст, платит собственник.
НДС 18 % на новостройки: как это работает
Израильский НДС (Ma'am) 18 % включён в указанную цену нового жилья. Цена, которую вы платите застройщику, — с учётом всех налогов. Таким образом, это не дополнительный расход, который нужно бюджетировать отдельно. С другой стороны, НДС применяется к сопутствующим услугам: гонорарам адвоката, брокерским услугам по машканте, управлению арендой, работам по персонализации.
Для старых объектов, продаваемых между частными лицами, НДС нет. НДС применяется только к сделкам с участием облагаемого профессионала (застройщик, торговец недвижимостью).
Соглашение об избежании двойного налогообложения
Налоговое соглашение с вашей страной проживания — последний ключевой элемент. Для резидентов Франции соглашение 1995 года предусматривает налоговые кредиты, которые избегают двойного налогообложения доходов от аренды и прироста капитала. Ознакомьтесь с нашим специальным руководством по соглашению Франция–Израиль для деталей механизмов.
Сравнительная таблица: резидент против нерезидента
| Налог | Резидент (1-й объект) | Нерезидент |
|---|---|---|
| Мас рехиша | От 0 % до 10 % (прогрессивный) | От 8 % до 10 % |
| Mas Shevach | 25 % (возможно освобождение) | 25 % (нет освобождения Dira) |
| Доходы от аренды | 10 %, 15 % или прогрессивный | 10 %, 15 % или прогрессивный |
| Арнона | Стандартная | Стандартная |
| НДС на новостройки | Включён в цену | Включён в цену |
Для рентабельной арендной инвестиции налоговая оптимизация так же важна, как выбор города. IsraelStart соединяет вас с налоговыми специалистами, владеющими обеими системами, чтобы максимизировать вашу чистую доходность.
Сопровождение IsraelStart включает этот аспект в своё предложение «под ключ».
Нужно персональное сопровождение?
Эксперт IsraelStart перезвонит вам в течение 24 часов с персональным анализом вашего проекта.