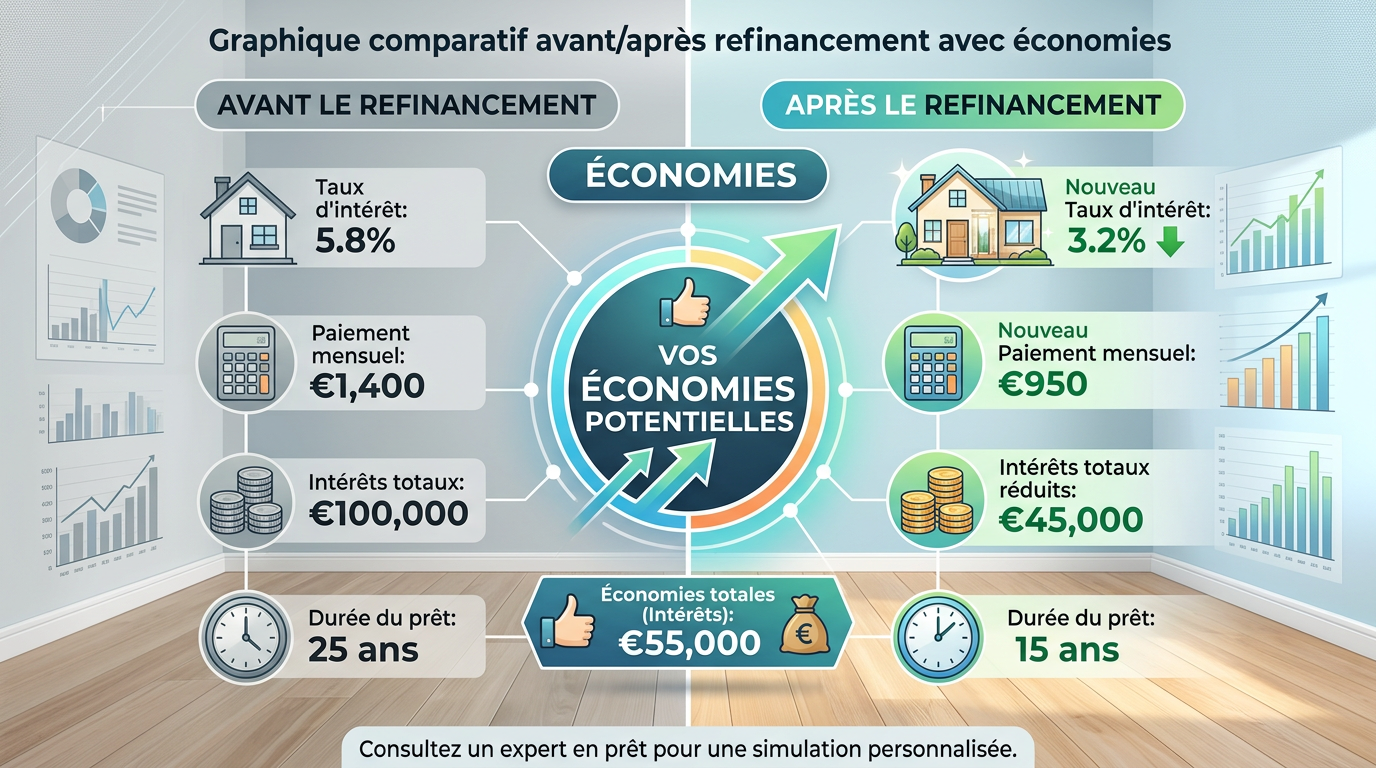
Рефинансирование машканты в Израиле: когда и как пересмотреть условия
Михзур машканта: рефинансирование в Израиле
Михзур машканта (מיחזור משכנתא) — это процесс рефинансирования вашего ипотечного кредита в Израиле. Он заключается в замене существующей машканты новым кредитом, как правило, в другом банке, на более выгодных условиях. Это эквивалент renegotiation кредита во Франции.
Рефинансирование имеет смысл в трёх ситуациях: рыночные ставки значительно снизились с момента оформления (экономия на ставке), ваша личная ситуация изменилась (переход от нерезидента к резиденту/оле, что открывает льготные условия) или состав ваших треков неоптимален и может быть улучшен.
Для покупателей из-за рубежа, которые оформили машканту на условиях для нерезидентов, а затем совершили алию, рефинансирование почти всегда выгодно: переход на тариф для резидентов может снизить ставку на 0,5–1,5 пункта и увеличить LTV с 50 % до 75 %.
Когда рефинансировать: 3 триггера
Триггер 1 — Снижение ставок: если рыночные ставки снизились на 0,5 пункта и более с момента оформления, рефинансирование рентабельно. По кредиту в 1 000 000 ₪ на 15 лет снижение на 0,5 пункта даёт экономию от 25 000 ₪ до 40 000 ₪ за оставшийся срок.
Триггер 2 — Смена статуса: переход от нерезидента к резиденту Израиля (алия) — самый мощный триггер. Условия для резидентов заметно выгоднее: LTV 75 % (возможность высвободить собственный капитал), льготные ставки и доступ к трекам, недоступным нерезидентам.
Триггер 3 — Оптимизация треков: даже без снижения ставок пересмотр состава треков может снизить общую стоимость. Например, замена индексируемого фиксированного трека (Tsamous), сильно пострадавшего от инфляции, на неиндексируемый фиксированный трек.
Процесс рефинансирования шаг за шагом
Рефинансирование проходит в 5 этапов. Ваш брокер анализирует текущую машканту и выявляет источники экономии. Он обращается в 3-5 конкурирующих банков с вашим обновлённым досье. Вы получаете сравнительные предложения и выбираете лучшее. Новый банк погашает старую машканту и регистрирует собственную ипотеку в табу. Расходы на рефинансирование (экспертиза 2 000-3 000 ₪, комиссия за досье 0,25 %, сборы табу 500 ₪) вычитаются из нового кредита.
Общий срок — от 4 до 8 недель, как при первой машканте. Из-за рубежа ваш адвокат и ваш брокер ведут весь процесс по доверенности.
Расходы на рефинансирование и порог рентабельности
Рефинансирование не всегда рентабельно. Расходы, которые нужно учесть: штрафы за досрочное погашение (Amla) по существующим трекам с фиксированной ставкой (от 0 % до 5 % от погашаемого капитала, в зависимости от разницы с рыночной ставкой), комиссия нового банка за досье (0,25 % от суммы), экспертиза объекта (от 2 000 ₪ до 3 000 ₪), сбор за регистрацию в табу (500 ₪) и комиссия брокера (0,5 % от новой суммы).
Как правило, рефинансирование рентабельно, если общая экономия за оставшийся срок превышает 150 % стоимости операции. Ваш брокер точно рассчитает этот порог до запуска процесса.
Особый случай: рефинансирование после алии
Самый частый сценарий у клиентов IsraelStart: вы купили из-за рубежа с машкантой для нерезидентов (LTV 50 %, ставка 5,5 %), а затем через 2 года совершаете алию. Рефинансирование по тарифу для резидентов даёт вам LTV 75 % (возможность вывести капитал для второй покупки), ставку, сниженную на 0,5–1 пункт, и доступ к специальным условиям для олим.
Совокупная экономия за 15 лет может достигать от 80 000 ₪ до 150 000 ₪ — выгода, которая с лихвой оправдывает расходы на операцию. Сопровождение «под ключ» IsraelStart включает сопровождение после алии и координацию рефинансирования.
Оптимальный момент для рефинансирования: индикаторы, за которыми нужно следить
Чтобы понять, когда рефинансировать, следите за тремя индикаторами. Учётная ставка Банка Израиля: снижение на 0,25 пункта и более оправдывает переоценку. Промопредложения конкурирующих банков: в начале и в конце года банки часто предлагают льготные условия, чтобы привлечь досье. И переход статуса от нерезидента к резиденту: это самый значимый триггер, оправдывающий почти систематическое рефинансирование.
Ваш брокер по машканте может наладить проактивный мониторинг этих индикаторов и оповещать вас, когда появляется возможность рефинансирования. Эта услуга входит в постоянное сопровождение, которое партнёры IsraelStart предлагают из-за рубежа.
Ключевые моменты, которые нужно запомнить
Для покупателей из-за рубежа основные моменты по этой теме следующие. Вмешательство специализированного адвоката необходимо, чтобы обезопасить каждый аспект вашей сделки. Административные сроки в Израиле обычно составляют от 2 до 6 недель для стандартных процедур, но могут увеличиваться для нерезидентов. Документация должна быть тщательно подготовлена, при необходимости переведена и соответствовать специфическим требованиям израильской системы.
Преимущество сопровождения «под ключ» IsraelStart — взять на себя эту административную сложность: ваш франкоговорящий собеседник координирует работу с адвокатом, брокером и администрациями, освобождая вас от языкового барьера и ивритоязычных процедур.
Отзыв и опыт
Покупатели, которых IsraelStart сопровождал по досье такого типа, неизменно отмечают два главных преимущества. Во-первых, экономию времени: без сопровождения процедуры из-за рубежа занимают в 2–3 раза больше времени из-за пересылок туда-обратно, языковых недоразумений и недостающих документов. Во-вторых, безопасность: экспертиза наших адвокатов и брокеров позволяет избежать дорогостоящих ошибок, которые после совершения трудно и дорого исправить.
Наша философия проста: каждый технический аспект приобретения недвижимости в Израиле должен контролироваться профессионалом, чтобы покупатель из-за рубежа мог сосредоточиться на главном — выбрать правильный объект, по правильной цене, в правильном городе.
Нужно персональное сопровождение?
Эксперт IsraelStart перезвонит вам в течение 24 часов с персональным анализом вашего проекта.



