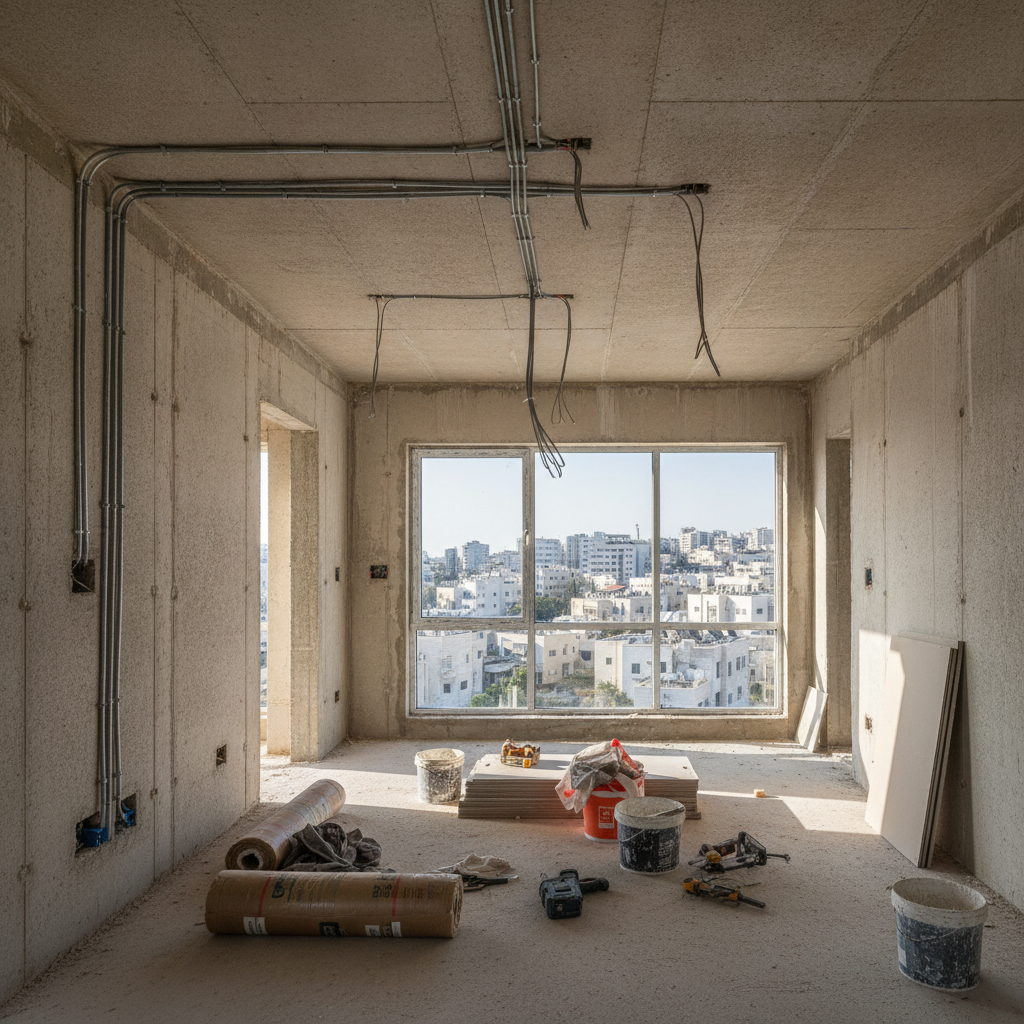
Apartamento em fase de acabamento e imposto de aquisição em Israel: um imóvel novo por acabar continua a ser uma habitação
Um casal tinha comprado um apartamento novo e depois investido 580 000 ₪ em obras antes de se mudar. Esperava pagar o imposto de aquisição de um simples edifício. A comissão de recurso recusou: um apartamento novo com acabamentos incompletos continua a ser um apartamento.
A taxa de aquisição de um apartamento "casco" em Israel tem sido, por muito tempo, um tema de controvérsia. Uma decisão noticiada esta semana pelo Globes traz um esclarecimento útil: um apartamento novo entregue com acabamentos incompletos não é um "casco" para efeitos fiscais, mesmo que o comprador tenha de realizar obras significativas.
Seja para comprar uma residência principal em Israel ou um segundo imóvel a partir do estrangeiro, a questão é importante: a diferença na taxa pode representar dezenas, ou mesmo centenas de milhares de shekels.
O Caso em Resumo
No final de 2022, um casal comprou um apartamento novo numa cidade central, com varanda, cobertura e duas vagas de estacionamento, por cerca de 9,4 milhões de shekels. Este não era o seu único imóvel.
Antes de se mudarem, alugaram outro imóvel por oito meses e investiram mais de 580.000 ₪ em obras. Segundo eles, faltavam elementos essenciais: instalações sanitárias não conectadas, ausência de azulejos nas casas de banho, portas interiores incompletas, guarda-corpos não instalados, cozinha e torneiras em falta.
Eles declararam, portanto, ter comprado uma «casca» (dirat maatefet), classificada como um simples «edifício», com um imposto de aquisição de 6%. A administração fiscal requalificou-o como residência, tributado a 8% e depois 10% para um imóvel não único. O casal contesta a decisão perante o comité de recurso em fiscalidade imobiliária.
Os Dois Testes Aplicados
A jurisprudência estabelece que o uso habitacional de um imóvel é avaliado por dois critérios que se somam:
| Teste | Pergunta | Neste Caso |
|---|---|---|
| Subjetivo | O comprador tem a intenção de morar no imóvel? | Sim, o casal instalou-se lá em outubro de 2023. |
| Objetivo | O imóvel possui potencial para habitação? | Sim, segundo o comité. |
Por que o pedido foi rejeitado
O comitê observou que o apartamento:
- Havia sido construído de acordo com uma licença de construção residencial;
- Possuía um certificado de ocupação e um certificado de conclusão atestando que a construção estava terminada;
- Estava conectado à água e eletricidade e já sujeito à arnona residencial;
- Incluía, poucos dias após a venda, piso de madeira, janelas, persianas elétricas, tomadas e iluminação, ar condicionado central, banheiro azulejado com chuveiro e vaso sanitário, e uma cozinha equipada.
Para o comitê, comprar no estado atual com acabamentos incompletos ou defeitos não elimina o caráter de moradia, ainda mais porque os trabalhos restantes eram relativamente menores. Os compradores queriam, sem dúvida, melhorar ou personalizar sua moradia, o que é seu direito, mas isso não a torna uma estrutura em estado bruto.
O comitê acrescenta que aceitar o argumento levaria a um resultado irracional: qualquer moradia em obras se tornaria temporariamente um « edifício » e se beneficiaria de uma taxa reduzida.
Uma Brecha Já Fechada
O assunto era delicado desde uma decisão do Supremo Tribunal em 2022, que permitira a um vendedor de um penthouse adquirido em estado bruto escapar ao imposto sobre mais-valias. A administração fiscal, posteriormente, fez aprovar, na Lei do Orçamento de 2023-2024, um alargamento da definição de « habitação »: uma propriedade em estado bruto destinada a habitação é agora taxada como habitação.
Por outras palavras, mesmo uma verdadeira propriedade em estado bruto comprada hoje para habitar já não beneficia da vantagem de outrora.
O que isso muda para você
Não conte com as obras para reduzir o imposto
O valor do imposto de aquisição (Mas Rechisha) depende do estatuto do imóvel e da sua situação, e não do estado dos acabamentos. Inclua-o desde o início no seu orçamento, com o simulateur de impostos e taxas.
Valide seu estatuto fiscal
Residência única em Israel, segunda moradia, residente estrangeiro, investidor: cada perfil tem a sua tabela. A recente reforma do imposto de aquisição (Mas Rechisha) deve ser aplicada caso a caso. Consulte a nossa ficha Mas Rechisha e o nosso guia de tributação imobiliária em Israel.
Verifique o estado de entrega no contrato
No imóvel novo, o caderno de encargos anexo ao contrato descreve o que o promotor deve entregar. Se faltarem elementos, é uma questão de conformidade e defeitos, a ser tratada com o promotor, e não uma alavanca fiscal. Um arquiteto pode elaborar a lista de reservas na entrega.
Orçamente as obras separadamente
Personalizar um apartamento novo (cozinha, pisos, arrumação) pode representar um valor significativo. Estas despesas somam-se ao preço, ao IVA de 18% incluído no novo, ao imposto de aquisição (Mas Rechisha) e às taxas de fecho da ordem de 10 a 13%.
E para um residente estrangeiro?
Um comprador que não reside em Israel está, em princípio, sujeito à tabela aplicável a imóveis que não são uma residência única em Israel, exceto em casos específicos previstos por lei. A mesma lógica se aplica: o estado de acabamento do imóvel não altera a tabela. Seu advogado deve validar sua situação exata antes da assinatura.
Um advogado valida seu status fiscal e o contrato, um corretor integra tudo ao financiamento, um arquiteto supervisiona a entrega e as obras. A IsraelStart coordena esses três especialistas para compradores vindos do exterior, assim como para israelenses já no local, entre mais de 300 projetos novos em todo Israel. Uma avaliação personalizada, sem compromisso, permite calcular o custo real da sua compra.
Fontes
- Globes, decisão da comissão de recurso em fiscalidade imobiliária do Tribunal Distrital do Centro (24/09/2026).
Dados e decisões reportados pela imprensa económica israelita, reformulados e contextualizados pela equipa editorial da IsraelStart. Estas são informações indicativas, que devem ser validadas com um advogado, um corretor e um especialista antes de tomar qualquer decisão.
Precisa de acompanhamento personalizado?
Um especialista IsraelStart liga para você em 24h com uma análise personalizada do seu projeto.