Fiscalidade Imobiliária Israel Não Residente 2026: Tudo o que Precisa Saber Antes de Comprar
Visão geral do sistema fiscal imobiliário israelense
O sistema fiscal imobiliário de Israel é estruturado em torno de cinco impostos principais que incidem em diferentes momentos do ciclo de vida do seu investimento: na compra, durante a posse e na revenda. Compreender cada um desses impostos é essencial para planejar corretamente seu projeto e otimizar seu rendimento líquido.
Para um comprador não residente, a carga tributária total é maior do que para um residente israelense, principalmente devido ao Mas Rechisha majorado. No entanto, existem vários mecanismos de otimização, especialmente por meio do acordo fiscal com o seu país de residência e da escolha do regime de tributação dos rendimentos de aluguel.
Mas Rechisha: Imposto de aquisição
O Mas Rechisha é o imposto de aquisição, pago em até 50 dias após a assinatura. Para não residentes, a alíquota é de 8% sobre o valor total até cerca de 6 milhões de shekels, e 10% acima desse valor. Este é o encargo fiscal mais elevado. Para um imóvel de 2 milhões de shekels, o valor do imposto é de 160.000₪. Detalhes das faixas e exemplos de cálculo estão disponíveis em nosso guia dedicado ao Mas Rechisha.
Mas Shevach: Imposto sobre Ganho de Capital
Na revenda do seu imóvel, o ganho de capital é sujeito ao Mas Shevach (imposto sobre ganho de capital imobiliário). A taxa básica é de 25% sobre o ganho líquido, calculado como a diferença entre o preço de venda e o preço de compra indexado. Reduções progressivas pela duração da posse diminuem a base tributável. Uma isenção total é possível para a venda da sua única residência (Dira Yehida) sob certas condições, mas essa isenção é raramente aplicável para não residentes.
As despesas dedutíveis do ganho de capital incluem: custos de aquisição (Mas Rechisha pago na compra, honorários advocatícios), obras de melhoria documentadas, juros de mashkanta (sob certas condições) e comissões de venda.
Rendimentos de Aluguel: 3 Regimes de Tributação
Se você alugar seu imóvel, três regimes estão disponíveis:
O regime forfait de 10% sobre a renda bruta é o mais simples. Nenhuma despesa é dedutível e não é necessária declaração anual em Israel. Você simplesmente paga 10% do aluguel bruto recebido, em pagamentos semestrais. É a escolha da maioria dos não residentes com um único imóvel para aluguel.
O regime de 15% sobre a renda líquida permite deduzir despesas operacionais—manutenção, administração do aluguel, seguro, Arnona se for de sua responsabilidade—mas não a depreciação nem os juros do mashkanta. É interessante se suas despesas excederem 33% do aluguel bruto.
O regime progressivo integra os rendimentos de aluguel na tabela padrão de impostos (de 10% a 50%). Permite a dedução de todas as despesas, incluindo depreciação do imóvel e juros do mashkanta. Vantajoso para grandes patrimônios com despesas elevadas, mas complexo de gerir a partir do exterior.
Arnona: o imposto anual de habitação
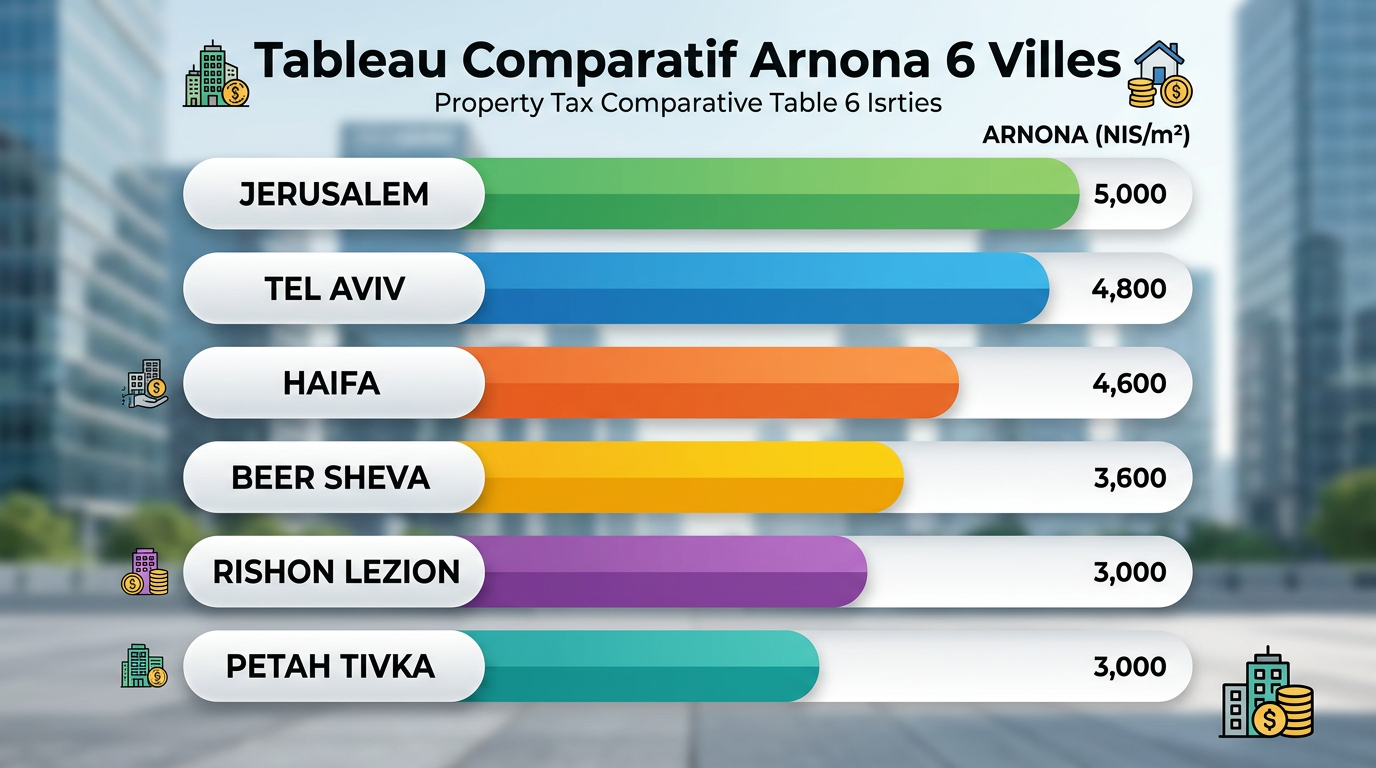
A Arnona é o equivalente ao imposto de habitação francês. Trata-se de um imposto municipal anual, calculado com base na área do imóvel e na zona geográfica. As tarifas variam bastante de uma cidade para outra: de 50₪/m²/ano em cidades periféricas até 150₪/m²/ano nos bairros premium de Tel Aviv.
Para um apartamento de 80m² em Netanya, a Arnona anual fica em torno de 6.000₪ a 8.000₪. Em Tel Aviv, pode chegar a 10.000₪ a 12.000₪. Se o imóvel estiver alugado, a Arnona geralmente é paga pelo inquilino (cláusula padrão nos contratos israelenses). Se o imóvel estiver vazio, o proprietário é quem paga.
IVA de 18% em imóveis novos: como funciona
O IVA israelense (Ma'am) de 18% está incluído no preço anunciado dos imóveis novos. O valor que você paga ao incorporador já inclui impostos. Portanto, não é um custo extra a ser orçado separadamente. No entanto, o IVA se aplica a serviços adicionais: honorários advocatícios, corretagem de Mashkanta, administração de aluguel, obras de personalização.
Para imóveis usados vendidos entre particulares, não há IVA. O IVA só se aplica a transações que envolvem um profissional sujeito (incorporador, comerciante de imóveis).
Convenção de dupla tributação
O acordo fiscal com o seu país de residência é o último elemento-chave. Para residentes franceses, o acordo de 1995 prevê créditos fiscais que evitam a dupla tributação sobre rendimentos de aluguel e ganhos de capital. Consulte nosso guia dedicado ao acordo França-Israel para detalhes sobre os mecanismos.
Tabela comparativa: Residente vs Não-residente
| Imposto | Residente (1º imóvel) | Não-residente |
|---|---|---|
| Mas Rechisha | 0% a 10% (progressivo) | 8% a 10% |
| Mas Shevach | 25% (isenção possível) | 25% (sem isenção Dira) |
| Renda de aluguel | 10%, 15% ou progressivo | 10%, 15% ou progressivo |
| Arnona | Padrão | Padrão |
| IVA novo | Incluído no preço | Incluído no preço |
Para um investimento em aluguel lucrativo, a otimização fiscal é tão importante quanto a escolha da cidade. A IsraelStart conecta você com especialistas fiscais que dominam ambos os sistemas para maximizar seu rendimento líquido.
O acompanhamento da IsraelStart inclui esse aspecto em sua oferta turnkey.
Precisa de acompanhamento personalizado?
Um especialista IsraelStart liga para você em 24h com uma análise personalizada do seu projeto.