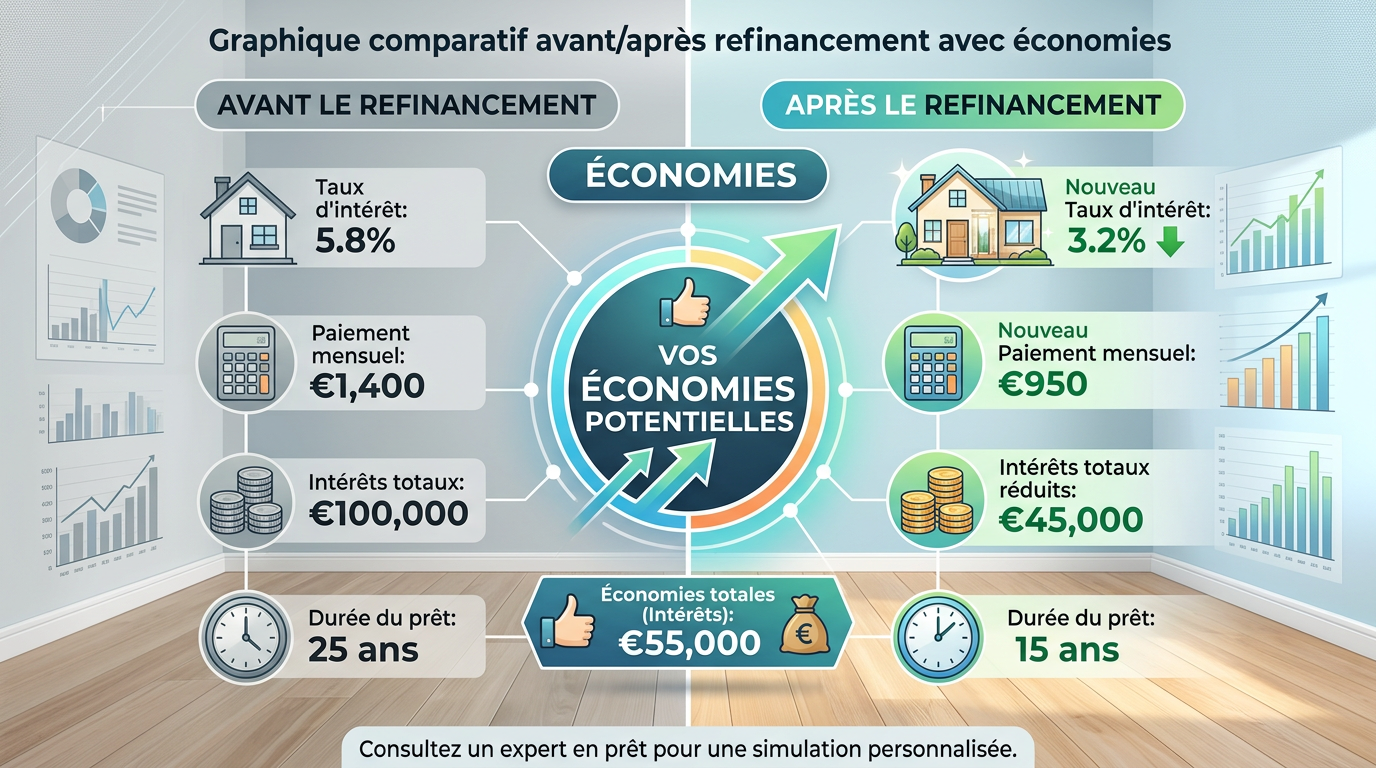
Refinanciamiento Mashkanta Israel: Cuándo y Cómo Renegociar
Mihzur Mashkanta: la refinanciación en Israel
El Mihzur Mashkanta (מיחזור משכנתא) es el proceso de refinanciar tu hipoteca en Israel. Consiste en sustituir tu mashkanta existente por un nuevo préstamo, generalmente en otro banco, en condiciones más favorables. Es el equivalente a la renegociación de préstamos en Francia.
La refinanciación es relevante en tres situaciones: cuando los tipos de interés del mercado han bajado significativamente desde que contrataste tu préstamo (ahorro de intereses), cuando tu situación personal ha cambiado (por ejemplo, pasar de no residente a residente/Oleh, lo que abre condiciones preferenciales), o cuando la composición de tus pistas es subóptima y puede mejorarse.
Para los compradores desde el extranjero que contrataron su mashkanta bajo condiciones de no residente y que desde entonces han hecho Aliá, la refinanciación suele ser casi siempre ventajosa: el paso al baremo de residente puede reducir el tipo de interés entre 0,5 y 1,5 puntos y aumentar el LTV del 50% al 75%.
Cuándo refinanciar: los 3 desencadenantes
Desencadenante 1 — Bajada de tasas: si las tasas del mercado han bajado 0,5 puntos o más desde que contrató su préstamo, la refinanciación es rentable. En un préstamo de ₪1.000.000 a 15 años, una bajada de 0,5 puntos supone un ahorro de ₪25.000 a ₪40.000 en el plazo restante.
Desencadenante 2 — Cambio de estatus: pasar de no residente a residente israelí (Alyah) es el desencadenante más potente. Las condiciones para residentes son mucho más favorables: LTV 75% (posibilidad de liberar capital propio), tasas preferenciales y acceso a opciones no disponibles para no residentes.
Desencadenante 3 — Optimización de pistas: incluso sin bajada de tasas, recomponer sus pistas puede reducir el coste total. Por ejemplo, sustituir una pista fija indexada (Tsamous) muy penalizada por la inflación por una pista fija no indexada.
El proceso de refinanciación paso a paso
La refinanciación sigue un proceso de 5 etapas. Su corredor analiza su mashkanta actual e identifica oportunidades de ahorro. Solicita ofertas a 3-5 bancos competidores con su expediente actualizado. Recibe ofertas comparativas y elige la mejor. El nuevo banco paga la antigua mashkanta e inscribe su propia hipoteca en el Tabo. Los gastos de refinanciación (tasación 2.000-3.000₪, comisión de apertura 0,25%, tasa Tabo 500₪) se deducen del nuevo préstamo.
El plazo total es de 4 a 8 semanas, similar a una primera mashkanta. Desde el extranjero, su abogado y su corredor gestionan todo el proceso mediante poder notarial.
Costes de refinanciación y punto de equilibrio
La refinanciación no siempre resulta rentable. Los costes a tener en cuenta son: penalizaciones por reembolso anticipado (Amla) en las pistas de tipo fijo existentes (del 0% al 5% del capital reembolsado, según la diferencia con el tipo de mercado), gastos de apertura en el nuevo banco (0,25% del importe), tasación del inmueble (2.000₪ a 3.000₪), tasas de inscripción en el Tabo (500₪) y comisión del corredor (0,5% del nuevo importe).
Por lo general, la refinanciación es rentable si el ahorro total durante el periodo restante supera el 150% del coste de la operación. Su corredor calculará este umbral con precisión antes de iniciar el proceso.
Caso particular: refinanciación después de la Alyah
El escenario más frecuente entre los clientes de IsraelStart: usted compró desde el extranjero con una mashkanta para no residentes (LTV 50%, tasa 5,5%), y luego realiza su Alyah 2 años después. El refinanciamiento con tarifa de residente le ofrece un LTV del 75% (posibilidad de retirar capital para una segunda compra), una tasa reducida de 0,5 a 1 punto y acceso a condiciones especiales para Oleh.
El ahorro acumulado en 15 años puede alcanzar entre ₪80,000 y ₪150,000, una ganancia que compensa ampliamente los costos de la operación. El acompañamiento integral de IsraelStart incluye el seguimiento post-Alyah y la coordinación del refinanciamiento.
Momento óptimo para refinanciar: indicadores clave a seguir
Para saber cuándo refinanciar, vigile tres indicadores principales. La tasa de referencia del Banco de Israel: una bajada de 0,25 puntos o más justifica una reevaluación. Las ofertas promocionales de bancos competidores: al inicio y final del año, los bancos suelen ofrecer condiciones preferenciales para atraer solicitudes. Y el cambio de estatus de no residente a residente: este es el factor más determinante, justificando casi siempre un refinanciamiento.
Su corredor de mashkanta puede realizar un seguimiento proactivo de estos indicadores y avisarle cuando surja una oportunidad de refinanciamiento. Este servicio forma parte del acompañamiento continuo que ofrecen los socios de IsraelStart para clientes en el extranjero.
Puntos clave a tener en cuenta
Para los compradores desde el extranjero, los aspectos más importantes sobre este tema son los siguientes. La intervención de un abogado especializado es indispensable para asegurar cada aspecto de su transacción. Los plazos administrativos en Israel suelen ser de 2 a 6 semanas para los trámites estándar, pero pueden extenderse para los no residentes. La documentación debe prepararse cuidadosamente, traducirse si es necesario y cumplir con los requisitos específicos del sistema israelí.
La ventaja del acompañamiento llave en mano de IsraelStart es que se encarga de esta complejidad administrativa: su interlocutor francófono coordina con el abogado, el corredor y las administraciones, liberándole de la barrera del idioma y de los procedimientos en hebreo.
Testimonio y experiencia
Los compradores acompañados por IsraelStart en este tipo de trámite reportan sistemáticamente dos beneficios principales. Primero, el ahorro de tiempo: sin acompañamiento, los trámites desde el extranjero tardan de 2 a 3 veces más debido a los desplazamientos, los malentendidos lingüísticos y la falta de documentos. Segundo, la seguridad: la experiencia de nuestros abogados y corredores evita errores costosos que, una vez cometidos, son difíciles y caros de corregir.
Nuestra filosofía es sencilla: cada aspecto técnico de la adquisición inmobiliaria en Israel debe ser gestionado por un profesional, para que el comprador desde el extranjero pueda concentrarse en lo esencial: elegir la propiedad adecuada, al precio correcto, en la ciudad adecuada.
¿Necesita un acompañamiento personalizado?
Un experto IsraelStart le llama en 24h con un análisis personalizado de su proyecto.



