Immobilienbesteuerung Israel Nichtansässige 2026: Alles Wissenswerte Vor dem Kauf
Überblick über das israelische Immobiliensteuersystem
Das israelische Immobiliensteuersystem ist um fünf Hauptsteuern herum aufgebaut, die zu verschiedenen Zeitpunkten im Lebenszyklus Ihrer Investition anfallen: beim Kauf, während des Besitzes und beim Wiederverkauf. Das Verständnis jeder dieser Steuern ist entscheidend, um Ihr Projekt richtig zu budgetieren und Ihre Nettorendite zu optimieren.
Für einen nichtansässigen Käufer ist die gesamte Steuerlast höher als für einen israelischen Einwohner, hauptsächlich aufgrund des erhöhten Mas Rechisha. Es gibt jedoch mehrere Optimierungsmechanismen, insbesondere durch das Doppelbesteuerungsabkommen mit Ihrem Wohnsitzland und die Wahl des Steuermodells für Mieteinnahmen.
Mas Rechisha: Erwerbssteuer
Mas Rechisha ist die Erwerbssteuer, zahlbar innerhalb von 50 Tagen nach Unterzeichnung. Für Nichtansässige beträgt der Satz 8% auf den Gesamtpreis bis etwa 6 Millionen Schekel, darüber hinaus 10%. Dies ist die höchste Steuerbelastung. Für eine Immobilie im Wert von 2 Millionen Schekel fallen 160.000₪ an. Details zu den Steuersätzen und Rechenbeispielen finden Sie in unserem speziellen Leitfaden zum Mas Rechisha.
Mas Shevach: Steuer auf Wertzuwachs
Beim Wiederverkauf Ihrer Immobilie unterliegt der erzielte Wertzuwachs dem Mas Shevach (Immobilienwertzuwachssteuer). Der Basissatz beträgt 25 % auf den Nettowertzuwachs, berechnet als Differenz zwischen dem Verkaufspreis und dem indexierten Kaufpreis. Abschläge für die Haltedauer verringern schrittweise die steuerpflichtige Bemessungsgrundlage. Eine vollständige Befreiung ist beim Verkauf Ihrer einzigen Wohnung (Dira Yehida) unter bestimmten Bedingungen möglich, jedoch ist diese Befreiung für Nichtansässige kaum anwendbar.
Zu den von der Wertzuwachssteuer abziehbaren Kosten zählen: Erwerbskosten (Mas Rechisha beim Kauf gezahlt, Anwaltsgebühren), dokumentierte Verbesserungsarbeiten, Zinsen für mashkanta (unter bestimmten Bedingungen) und Verkaufsprovisionen.
Mieteinnahmen: 3 Steuerregime
Wenn Sie Ihre Immobilie vermieten, stehen Ihnen drei Steuerregime zur Verfügung:
Das Pauschalregime mit 10 % auf die Bruttoeinnahmen ist das einfachste. Es sind keine Ausgaben absetzbar und keine jährliche Erklärung in Israel erforderlich. Sie zahlen einfach 10 % der erhaltenen Bruttomiete, halbjährlich. Dies ist die Wahl der meisten Nichtansässigen mit nur einer vermieteten Immobilie.
Das 15 %-Regime auf den Nettomietertrag erlaubt den Abzug von Betriebskosten—Wartung, Mietverwaltung, Versicherung, Arnona, wenn von Ihnen getragen—aber keine Abschreibung und keine Zinsen für Mashkanta. Interessant, wenn Ihre Kosten mehr als 33 % der Bruttomiete betragen.
Das progressive Regime integriert die Mieteinnahmen in die normale Steuerprogression (10 % bis 50 %). Es erlaubt den Abzug aller Kosten, einschließlich Abschreibung der Immobilie und Mashkanta-Zinsen. Vorteilhaft für große Vermögen mit hohen Kosten, aber aus dem Ausland schwer zu verwalten.
Arnona: Die jährliche Wohnsteuer
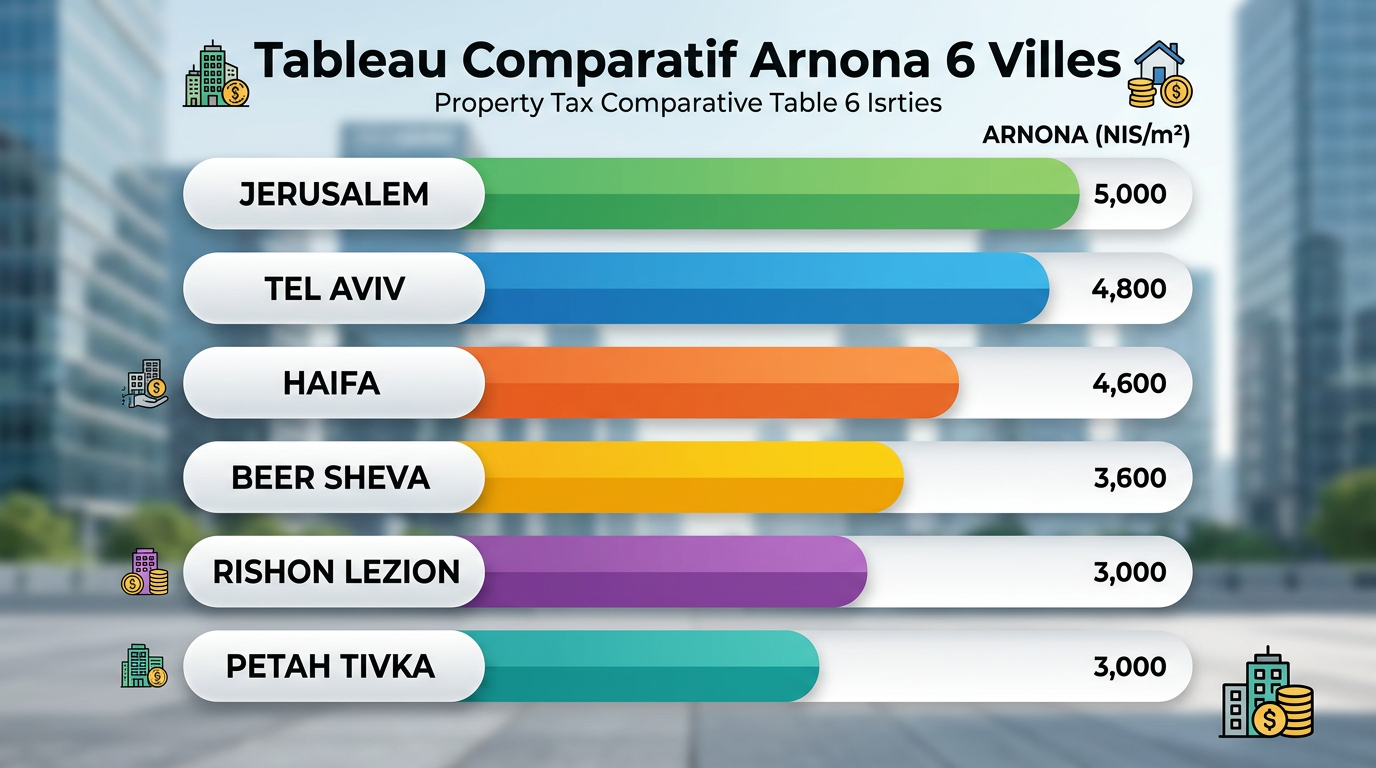
Die Arnona entspricht der französischen Wohnsteuer. Es handelt sich um eine jährliche Kommunalsteuer, die auf der Fläche der Immobilie und der geografischen Lage basiert. Die Tarife variieren erheblich von Stadt zu Stadt: von 50₪/m²/Jahr in Randstädten bis zu 150₪/m²/Jahr in den Premiumvierteln von Tel Aviv.
Für eine 80 m² große Wohnung in Netanya beträgt die jährliche Arnona etwa 6.000₪ bis 8.000₪. In Tel Aviv kann sie 10.000₪ bis 12.000₪ erreichen. Ist die Immobilie vermietet, zahlt in der Regel der Mieter die Arnona (Standardklausel im israelischen Mietvertrag). Ist die Immobilie leerstehend, zahlt der Eigentümer.
18% Mehrwertsteuer auf Neubauten: Wie funktioniert das?
Die israelische Mehrwertsteuer (Ma'am) von 18% ist im angegebenen Preis für Neubauwohnungen enthalten. Der Preis, den Sie an den Bauträger zahlen, ist inklusive Steuern. Es handelt sich also nicht um einen zusätzlichen Kostenpunkt, den Sie separat einplanen müssen. Allerdings gilt die Mehrwertsteuer für Zusatzleistungen: Anwaltsgebühren, Mashkanta-Vermittlung, Mietverwaltung, Personalisierungsarbeiten.
Für Bestandsimmobilien, die zwischen Privatpersonen verkauft werden, fällt keine Mehrwertsteuer an. Die Mehrwertsteuer gilt nur für Transaktionen mit einem steuerpflichtigen Profi (Bauträger, Immobilienhändler).
Doppelbesteuerungsabkommen
Das Steuerabkommen mit Ihrem Wohnsitzland ist das letzte Schlüsselelement. Für französische Steuerresidenten sieht das Abkommen von 1995 Steueranrechnungen vor, die eine doppelte Besteuerung von Mieteinnahmen und Veräußerungsgewinnen verhindern. Lesen Sie unseren ausführlichen Leitfaden zum Abkommen Frankreich-Israel für Details zu den Mechanismen.
Vergleichstabelle: Resident vs. Nicht-Resident
| Steuer | Resident (1. Immobilie) | Nicht-Resident |
|---|---|---|
| Mas Rechisha | 0% bis 10% (progressiv) | 8% bis 10% |
| Mas Shevach | 25% (mögliche Befreiung) | 25% (keine Dira-Befreiung) |
| Mieteinnahmen | 10%, 15% oder progressiv | 10%, 15% oder progressiv |
| Arnona | Standard | Standard |
| Neue MwSt. | Im Preis enthalten | Im Preis enthalten |
Für eine lukrative Mietinvestition ist die Steueroptimierung genauso wichtig wie die Wahl der Stadt. IsraelStart bringt Sie mit Steuerexperten zusammen, die beide Systeme beherrschen, um Ihre Nettorendite zu maximieren.
Die Begleitung von IsraelStart beinhaltet diesen Aspekt im Rundum-sorglos-Angebot.
Brauchen Sie eine persönliche Begleitung?
Ein IsraelStart-Experte ruft Sie innerhalb von 24h mit einer personalisierten Analyse Ihres Projekts zurück.