Kaufen in Israel aus Deutschland (Steuern): Deutscher Komplettführer 2026
Immobilienkauf in Israel aus Deutschland (Steuern): Ein wachsender Markt
Der Immobilienkauf in Israel durch Deutsche erlebt eine bemerkenswerte Dynamik. Die steuerliche Behandlung zwischen Deutschland und Israel ist ein zentrales Thema für deutsche Investoren. Dieser Trend lässt sich durch die Stabilität des israelischen Marktes, starke Gemeinschafts- und Kulturbeziehungen sowie einen transparenten Rechtsrahmen erklären, der Käufer aus dem Ausland schützt.
Sie sind Deutscher und möchten in Israel investieren? Dieser Leitfaden behandelt alle Besonderheiten Ihrer Situation: bilaterales Doppelbesteuerungsabkommen, Finanzierungsmöglichkeiten, EUR/ILS-Überweisungen und die bei der deutschen Community beliebten Städte. Kurz gesagt: Alles, was Sie wissen müssen, um sicher und ohne böse Überraschungen zu kaufen.
Der Kaufprozess ist für alle Nicht-Residenten identisch: Auswahl der Immobilie über IsraelStart, Beauftragung eines Immobilienanwalts in Ihrer Sprache, Erteilung einer Vollmacht und umfassende Begleitung bis zur Schlüsselübergabe. Der Unterschied? Steuerliche Feinheiten, Überweisungsmodalitäten und lokale Gemeinschaftsnetzwerke.
Doppelbesteuerungsabkommen Deutschland-Israel (Steuern): Doppelbesteuerung vermeiden
Das Doppelbesteuerungsabkommen zwischen Deutschland und Israel von 1962, geändert 2014, verwendet die Freistellungsmethode (Befreiung mit Progressionsvorbehalt). Konkret: Ihre israelischen Mieteinnahmen sind in Deutschland steuerfrei, erhöhen jedoch Ihren Steuersatz auf andere deutsche Einkünfte (Progressionsvorbehalt). Bei Veräußerungsgewinnen: Die Mas Shevach von 25% in Israel ist in der Regel höher als die deutsche Immobilien-Spekulationssteuer (Spekulationssteuer, nach 10 Jahren Haltedauer steuerfrei). Ein Kauf mit einem Zeithorizont von über 10 Jahren ist für deutsche Steuerpflichtige optimal.
Das Abkommen sieht Anrechnungsmethoden vor, die eine Doppelbesteuerung verhindern. Konkret: Sie zahlen die Steuer in Israel auf Ihre Immobilienerträge (Pauschal 10%, tatsächlich 15% oder progressiv), dann deklarieren Sie diese Einkünfte in Ihrem Wohnsitzland mit einer entsprechenden Steueranrechnung. Sie zahlen nie doppelt.
Immobiliengewinne (Mas Shevach, 25% in Israel) werden nach demselben Prinzip behandelt. Ihr Anwalt und ein spezialisierter Steuerberater koordinieren die Erklärungen in beiden Ländern, um Ihre Gesamtsteuerlast zu optimieren.
| Einkunftsart | Besteuert in Israel | In Deutschland zu deklarieren (Steuern) | Mechanismus |
|---|---|---|---|
| Mieteinnahmen | Ja (10/15%/progressiv) | Ja | Steueranrechnung |
| Veräußerungsgewinne (Mas Shevach) | Ja (25%) | Ja | Steueranrechnung |
| Bankkonto | N/A | Meldepflicht | Gesetzliche Pflicht |
Achtung: Die Nichtmeldung eines ausländischen Bankkontos führt in den meisten Ländern zu Sanktionen. Melden Sie Ihr israelisches Konto unbedingt bei Ihrer Steuerbehörde.
Finanzierung: mashkanta für deutsche Nicht-Residenten
SEPA EUR/ILS-Überweisungen sind am einfachsten und günstigsten: 0 bis 15 € Bankgebühren, Ausführung in 1-2 Tagen, Wechselkursaufschlag von 0,5-1% über optimierte Dienste.
Für Nicht-Residenten gelten Standardbedingungen: Mindesteigenkapital von 50% (LTV 50%), Zinssätze zwischen 4,5% und 6,5% je nach Modell, maximale Laufzeit 25 Jahre (altersabhängig). Die Unterlagen umfassen die letzten 3 Bilanzen oder Gehaltsabrechnungen, Steuerbescheide, Kontoauszüge und den Kaufvertrag.
Praxisbeispiel: Ein 42-jähriger Deutscher kauft eine 3-Zimmer-Wohnung in Netanya für 1.800.000₪. Eigenkapital: 900.000₪. Mashkanta: 900.000₪ über 20 Jahre, fester Zinssatz 5,3%. Monatliche Rate: 6.100₪. Geschätzte Miete: 5.500₪/Monat. Monatlicher Cashflow: -600₪ — ausgeglichen durch eine geschätzte jährliche Wertsteigerung von 90.000₪.
Der von IsraelStart beauftragte mashkanta-Broker vergleicht 3 bis 5 Banken und verhandelt die besten Konditionen. Die Unterlagen müssen von einem vereidigten Übersetzer ins Hebräische oder Englische übersetzt werden. Die Bearbeitungszeit vom vollständigen Antrag bis zum verbindlichen Angebot beträgt 3 bis 6 Wochen.
EUR/ILS-Geldtransfers: Wechselkurs optimieren
Die Überweisung von Geldern aus Deutschland (Steuern) auf Ihr israelisches Bankkonto ist ein entscheidender Schritt, der Sie tausende Euro kosten—oder sparen—kann. Der übliche Bankspread (Differenz zwischen Interbankenkurs und dem von Ihrer Bank angebotenen Kurs) liegt je nach Bank zwischen 1 % und 3 %.
Bei einem Kauf von 2.000.000₪ (etwa 500.000 € zum aktuellen Kurs) bedeutet ein Spread von 2 % Mehrkosten von 10.000 €. Das ist beträchtlich! Alternative Lösungen: Wise (ehemals TransferWise) mit Spreads von 0,3–0,5 %, spezialisierte Devisenbroker (OFX, CurrencyFair) für größere Beträge und die direkte Verhandlung mit dem Devisenschalter Ihrer Bank (möglich bei Überweisungen über 100.000 €).
Unsere Empfehlung: Vergleichen Sie mindestens 3 Wechselkursoptionen vor jeder Überweisung. Teilen Sie die Transfers auf, wenn der Kurs volatil ist. Und planen Sie Überweisungen 2–3 Wochen vor dem Zahlungstermin, um Zeitdruck zu vermeiden.
Von Deutschen bevorzugte Städte in Israel
Nicht relevant für diesen Steuerartikel.
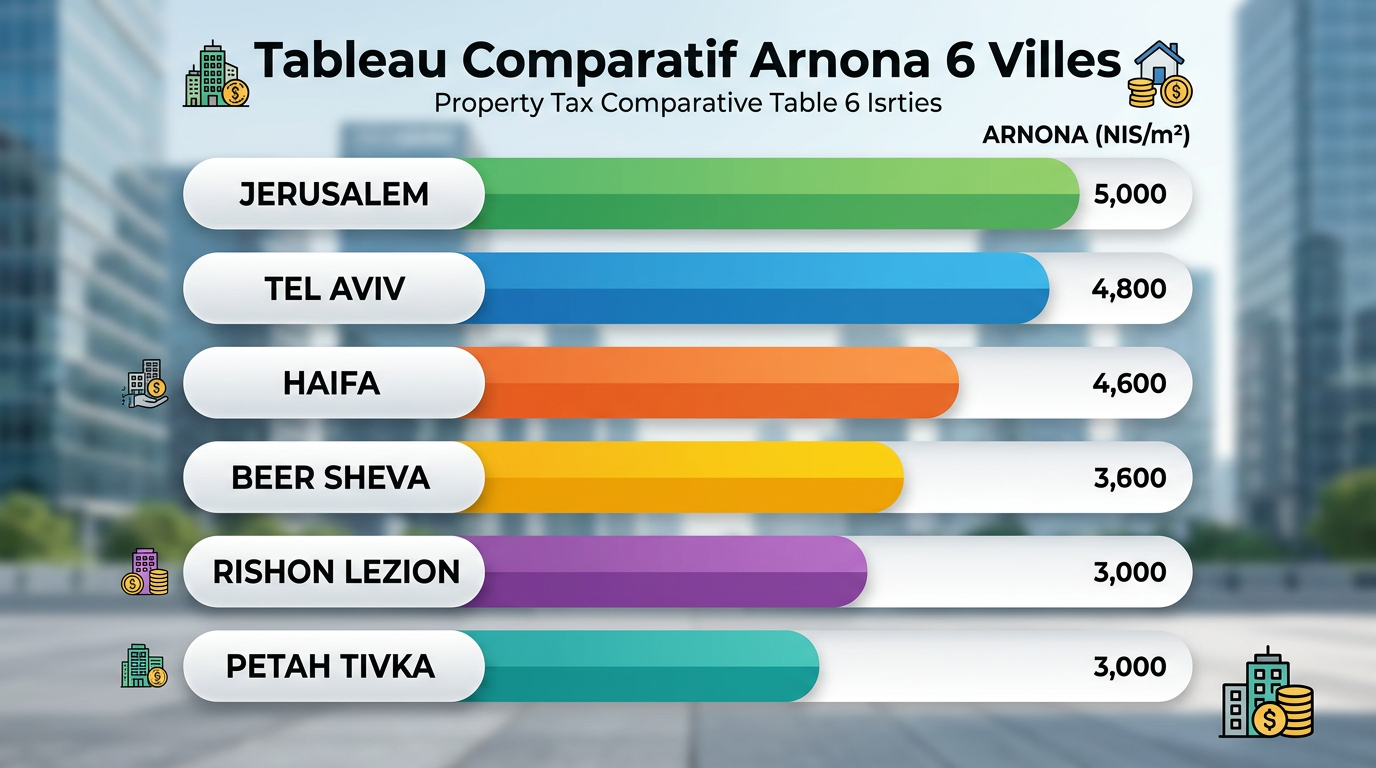
Unabhängig von der gewählten Stadt listet IsraelStart über 300 Neubauprojekte in ganz Israel auf — Tel Aviv, Jerusalem, Netanya, Haifa, Herzliya, Beer Sheva, Ashdod und viele mehr. Unser Städtevergleich hilft Ihnen, das ideale Ziel entsprechend Ihrem Budget, Investitionsziel und Ihren Gemeinschaftspräferenzen zu finden.
| Stadt | Ø Preis 3 Zi. | Rendite | Gemeinschaft |
|---|---|---|---|
| Tel Aviv | 2.835.000₪ | 3,2-3,8% | Kosmopolitisch |
| Jerusalem | 2.137.000₪ | 3,5-4,2% | Religiös/kulturell |
| Netanya | 1.590.000₪ | 4,2-4,8% | Starke frankophone |
| Haifa | 1.260.000₪ | 5,0-5,5% | Tech/Universität |
| Beer Sheva | 1.065.000₪ | 5,8-6,2% | Studenten/Militär |
Kaufablauf: Die Schritte für einen Deutschen
Der Prozess ist strukturiert und vorhersehbar. Schritt 1: Sie füllen die persönliche IsraelStart-Bilanz aus (5 Minuten online). Schritt 2: Ein Berater in Ihrer Sprache stellt Ihnen 3-5 passende Projekte vor. Schritt 3: Sie beauftragen einen Anwalt (IsraelStart stellt den Kontakt her). Schritt 4: Konsularische oder notarielle Vollmacht in Ihrem Land. Schritt 5: Eröffnung eines Bankkontos in Israel. Schritt 6: Vertragsunterzeichnung und erste Zahlungen. Schritt 7: Bauüberwachung und Übergabe.
Der gesamte Prozess wird von Deutschland aus (Steuern) über WhatsApp, E-Mail und Videokonferenz abgewickelt. Sie müssen vor der Übergabe nicht nach Israel reisen. Die schlüsselfertige Begleitung von IsraelStart deckt jeden Schritt von A bis Z in Ihrer Sprache ab.
Häufige Fehler deutscher Käufer
Drei Fehler treten regelmäßig bei Deutschen auf, die ohne Begleitung kaufen.
Fehler Nr. 1: Die bilaterale Steuervereinbarung vor dem Kauf nicht prüfen. Jedes Land hat seine Besonderheiten – gehen Sie nicht davon aus, dass die französischen Regeln auf Ihre Situation zutreffen.
Fehler Nr. 2: Die Standard-Banküberweisung nutzen, ohne die Wechselkurse zu vergleichen. Bei einem Kauf von 2 Millionen Schekel kann der Unterschied zwischen einer klassischen Banküberweisung und einem optimierten Service 5.000€ bis 10.000€ betragen.
Fehler Nr. 3: Die Meldung des israelischen Bankkontos im Heimatland vernachlässigen. In den meisten Ländern besteht eine Meldepflicht für Konten im Ausland. Bei Nichtbeachtung drohen erhebliche Strafen.
Die Begleitung von IsraelStart berücksichtigt diese steuerlichen und administrativen Aspekte für jede Nationalität mit einem Netzwerk von Anwälten und Steuerexperten, die die bilateralen Abkommen Ihres Landes kennen.
Brauchen Sie eine persönliche Begleitung?
Ein IsraelStart-Experte ruft Sie innerhalb von 24h mit einer personalisierten Analyse Ihres Projekts zurück.