Comprar em Israel desde a Alemanha (Fiscalidade): Guia Completo Alemão 2026
Comprar em Israel a partir da Alemanha (Fiscalidade): um mercado em forte crescimento
A compra de imóveis em Israel por alemães está em forte expansão. A tributação cruzada entre Alemanha e Israel é um tema fundamental para investidores alemães. Essa tendência se deve à solidez do mercado israelense, aos laços comunitários e culturais, e a um quadro jurídico transparente que protege compradores estrangeiros.
É alemão e pensa em investir em Israel? Este guia aborda todas as especificidades da sua situação: acordo fiscal bilateral, condições de financiamento, transferências de moeda EUR/ILS e as cidades preferidas pela comunidade alemã. Em resumo, tudo o que precisa saber para comprar com tranquilidade e sem surpresas desagradáveis.
O processo de compra é igual para todos os não residentes: seleção do imóvel via IsraelStart, contratação de um advogado imobiliário no seu idioma, elaboração de procuração e acompanhamento completo até a entrega das chaves. A diferença? As nuances fiscais, os procedimentos de transferência de fundos e as redes comunitárias locais.
Convenção fiscal Alemanha-Israel (Fiscalidade): evitando a dupla tributação
A convenção fiscal entre Alemanha e Israel de 1962, alterada em 2014, utiliza o método Freistellungsmethode (isenção com progressividade). Na prática: sua renda de aluguel em Israel é isenta de imposto na Alemanha, mas aumenta sua alíquota marginal sobre outros rendimentos alemães (Progressionsvorbehalt). Para ganhos de capital: o Mas Shevach de 25% em Israel geralmente é superior ao imposto alemão sobre ganhos imobiliários (Spekulationssteuer, isento após 10 anos de posse). Uma compra com horizonte superior a 10 anos é fiscalmente ideal para residentes alemães.
A convenção prevê mecanismos de crédito fiscal que neutralizam a dupla tributação. Na prática: você paga imposto em Israel sobre sua renda imobiliária (regime fixo 10%, real 15% ou progressivo), depois declara esses rendimentos no seu país de residência com o crédito fiscal correspondente. Você nunca paga duas vezes.
Os ganhos de capital imobiliário (Mas Shevach, 25% em Israel) são tratados segundo o mesmo princípio. Seu advogado e um consultor fiscal especializado coordenam as declarações em ambos os países para otimizar sua carga tributária global.
| Tipo de rendimento | Tributado em Israel | Declarado na Alemanha (Fiscalidade) | Mecanismo |
|---|---|---|---|
| Renda de aluguel | Sim (10/15%/progressivo) | Sim | Crédito fiscal |
| Ganhos de capital (Mas Shevach) | Sim (25%) | Sim | Crédito fiscal |
| Conta bancária | N/A | Declaração obrigatória | Obrigação legal |
Atenção: não declarar uma conta bancária no exterior pode resultar em sanções na maioria dos países. Certifique-se de declarar sua conta israelense à sua autoridade fiscal.
Financiamento: mashkanta para alemães não residentes
As transferências SEPA EUR/ILS são as mais simples e econômicas: de €0 a €15 em taxas bancárias, processadas em 1-2 dias, spread cambial de 0,5-1% usando serviços otimizados.
Aplicam-se as condições padrão para não residentes: entrada mínima de 50% (LTV 50%), taxas entre 4,5% e 6,5% conforme o tipo de linha, prazo máximo de 25 anos (limitado pela idade do mutuário). O dossiê inclui os 3 últimos balanços ou contracheques, declarações de imposto de renda, extratos bancários e o contrato de compra.
Exemplo: um alemão de 42 anos comprando um apartamento de 3 quartos em Netanya por ₪1.800.000. Entrada: ₪900.000. Mashkanta: ₪900.000 em 20 anos, taxa fixa de 5,3%. Prestação mensal: ₪6.100. Aluguel estimado: ₪5.500/mês. Fluxo de caixa mensal: -₪600 — compensado por uma valorização anual estimada de ₪90.000.
O corretor de mashkanta solicitado pela IsraelStart compara de 3 a 5 bancos e negocia as melhores condições. Os documentos devem ser traduzidos para hebraico ou inglês por um tradutor juramentado. O prazo entre a entrega do dossiê completo e a oferta firme é de 3 a 6 semanas.
Transferências de fundos EUR/ILS: otimize o câmbio
A transferência de fundos da Alemanha (Fiscalidade) para a sua conta bancária em Israel é uma etapa crítica que pode custar — ou economizar — milhares de euros. O spread bancário clássico (diferença entre a taxa interbancária e a taxa oferecida pelo seu banco) varia entre 1% e 3%, dependendo do banco.
Para uma compra de ₪2.000.000 (cerca de €500.000 na taxa atual), um spread de 2% representa um custo adicional de €10.000. É significativo! Soluções alternativas: Wise (antigo TransferWise) com spreads de 0,3–0,5%, corretoras de câmbio especializadas (OFX, CurrencyFair) para valores elevados, e negociação direta com a mesa de câmbio do seu banco (possível para transferências acima de €100.000).
Nossa recomendação: compare pelo menos 3 opções de câmbio antes de cada transferência. Divida os envios se a taxa estiver volátil. E antecipe as transferências 2–3 semanas antes da data de pagamento para não sofrer pressão de tempo.
Cidades preferidas pelos alemães em Israel
Não se aplica a este artigo fiscal.
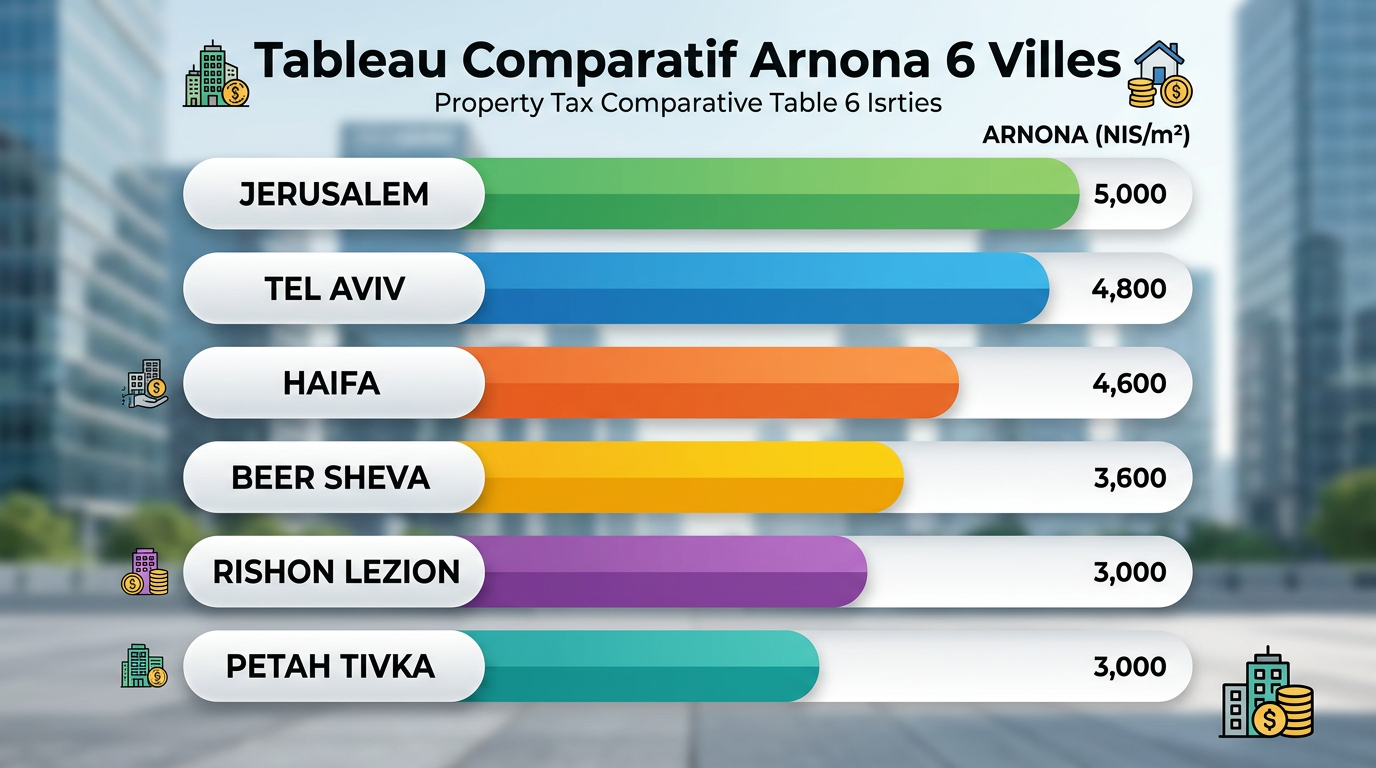
Independentemente da cidade escolhida, a IsraelStart referencia mais de 300 novos empreendimentos em todo Israel — Tel Aviv, Jerusalém, Netanya, Haifa, Herzliya, Beer Sheva, Ashdod e muitas outras. Nosso comparativo por cidade ajuda você a identificar o destino ideal de acordo com seu orçamento, objetivo de investimento e preferências comunitárias.
| Cidade | Preço médio 3q | Rentabilidade | Comunidade |
|---|---|---|---|
| Tel Aviv | 2.835.000₪ | 3,2-3,8% | Cosmopolita |
| Jerusalém | 2.137.000₪ | 3,5-4,2% | Religiosa/cultural |
| Netanya | 1.590.000₪ | 4,2-4,8% | Francófona forte |
| Haifa | 1.260.000₪ | 5,0-5,5% | Tecnologia/universitária |
| Beer Sheva | 1.065.000₪ | 5,8-6,2% | Estudantil/militar |
Procedimento de compra: etapas para um alemão
O processo é estruturado e previsível. Etapa 1: você preenche o diagnóstico personalizado IsraelStart (5 minutos online). Etapa 2: um consultor no seu idioma apresenta 3-5 projetos que correspondem aos seus critérios. Etapa 3: você contrata um advogado (IsraelStart faz a conexão). Etapa 4: procuração consular ou notarial no seu país. Etapa 5: abertura de conta bancária em Israel. Etapa 6: assinatura do contrato e primeiros pagamentos. Etapa 7: acompanhamento da construção e entrega.
Todo o processo é gerenciado a partir da Alemanha (Fiscalidade), via WhatsApp, e-mail e videoconferência. Você não precisa viajar para Israel antes da entrega. O suporte turnkey da IsraelStart cobre cada etapa, de A a Z, no seu idioma.
Erros comuns de compradores alemães
Três erros são recorrentes entre alemães que compram sem acompanhamento.
Erro nº 1: não verificar o acordo fiscal bilateral antes de comprar. Cada país tem suas especificidades — não presuma que as regras francesas se aplicam ao seu caso.
Erro nº 2: usar a transferência bancária padrão sem comparar as taxas de câmbio. Em uma compra de 2 milhões de shekels, a diferença entre uma transferência bancária comum e um serviço otimizado pode chegar a €5.000 a €10.000.
Erro nº 3: negligenciar a declaração da conta bancária israelense em seu país. A maioria dos países exige a declaração de contas mantidas no exterior. O descumprimento pode resultar em multas significativas.
O acompanhamento da IsraelStart integra esses aspectos fiscais e administrativos para cada nacionalidade, com uma rede de advogados e especialistas fiscais que dominam os acordos bilaterais do seu país.
Precisa de acompanhamento personalizado?
Um especialista IsraelStart liga para você em 24h com uma análise personalizada do seu projeto.