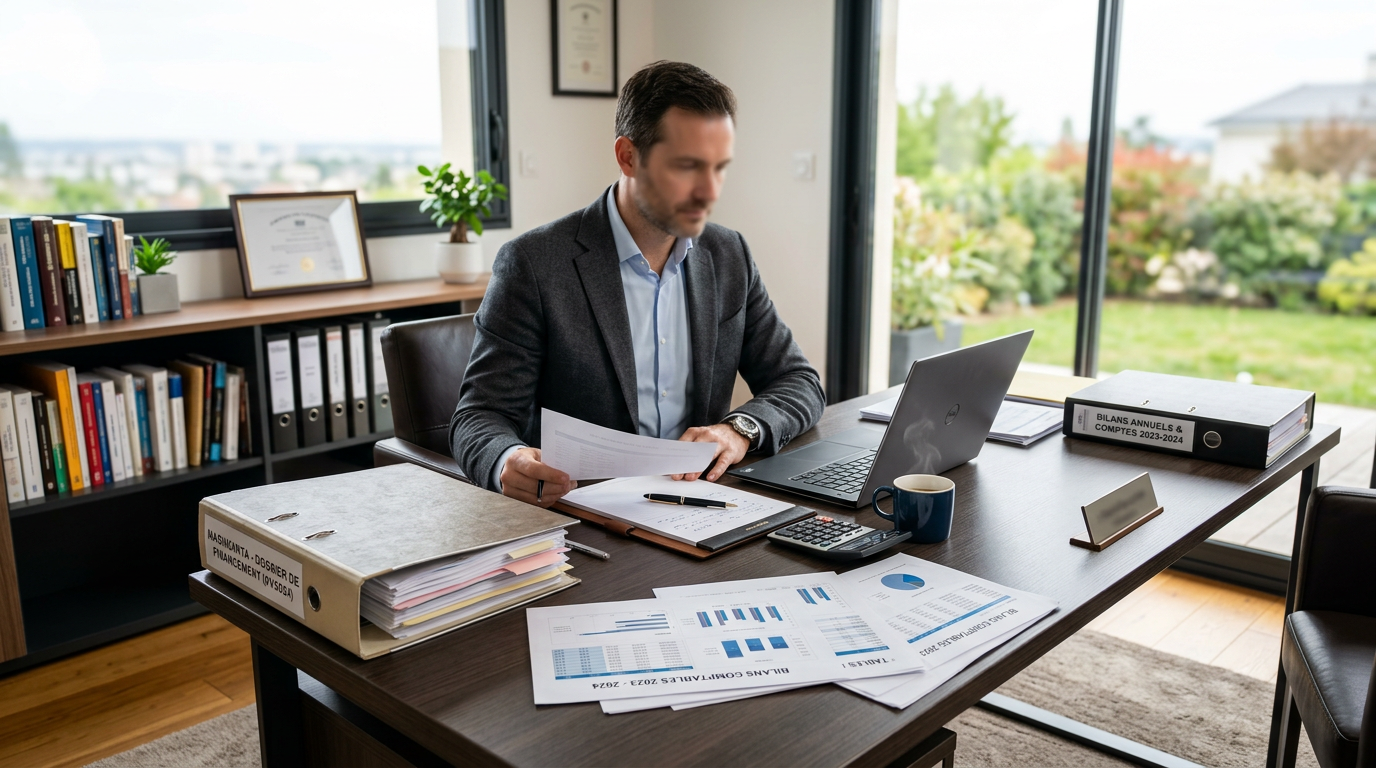
Mashkanta para Trabalhadores Independentes e Profissões Liberais: Dossiê e Estratégia
O desafio específico dos autônomos
Trabalhadores autônomos, profissionais liberais (médicos, advogados, arquitetos, consultores) e empresários representam uma parcela crescente dos compradores IsraelStart. Seu perfil financeiro geralmente é excelente—altos rendimentos, patrimônio significativo—mas os bancos israelenses os avaliam de forma diferente dos assalariados.
A principal dificuldade: os bancos analisam a capacidade de pagamento com base no lucro líquido dos últimos 3 balanços, não sobre o faturamento. Um consultor que gera €200.000 de faturamento mas declara €80.000 de lucro líquido (após despesas, depreciações, provisões) será avaliado sobre €80.000. Além disso, a variabilidade da renda de um ano para o outro é um fator de risco que os bancos penalizam.
Para autônomos vindos do exterior, a complexidade é dobrada: os balanços franceses precisam ser traduzidos, as normas contábeis são diferentes (PCG vs IFRS) e os bancos israelenses não conhecem as estruturas jurídicas francesas (EURL, SARL, SAS, profissão liberal em BNC).
Preparação do dossiê: documentos essenciais
O dossiê de mashkanta para um autônomo não residente é mais extenso do que para um assalariado. Veja a lista completa:
Documentos contábeis: Últimos 3 balanços e demonstrações de resultados (declarações fiscais 2050-2059 ou equivalente), atestado do auditor ou contador certificado, 3 últimos avisos de imposto de renda pessoal (IR), e Kbis ou equivalente comprovando a existência da empresa.
Documentos bancários: Extratos bancários pessoais E profissionais dos últimos 6 meses, declaração do seu gerente confirmando o relacionamento e a ausência de incidentes.
Traduções: Todos os documentos devem ser traduzidos para hebraico ou inglês por um tradutor juramentado. Custo: ₪1.000 a ₪3.000 para um dossiê completo.
Estratégia bancária para autônomos
Três estratégias maximizam suas chances de obter uma mashkanta favorável como autônomo.
Estratégia 1 — Otimize os balanços com antecedência. Se seu projeto de compra está previsto para daqui a 12-18 meses, trabalhe com seu contador para apresentar balanços "bankable": resultado líquido crescente, remuneração regular (em vez de dividendos pontuais) e reservas de caixa visíveis.
Estratégia 2 — Foque em bancos abertos a perfis autônomos. Nem todos os bancos têm o mesmo apetite por autônomos. O Bank Hapoalim e o Mizrahi-Tefahot geralmente são os mais flexíveis para perfis empreendedores, enquanto o Bank Leumi é mais rigoroso quanto à regularidade da renda.
Estratégia 3 — Ofereça uma entrada superior a 50%. Uma entrada de 60% ou 70% reduz consideravelmente o risco percebido pelo banco e pode compensar um perfil de renda considerado irregular. Muitas vezes, é a solução mais simples para autônomos com patrimônio significativo.
O papel fundamental do corretor para autônomos
Para um autônomo no exterior, o corretor de mashkanta não é um luxo — é uma necessidade. Ele conhece os critérios de avaliação específicos de cada banco para profissionais independentes, prepara o dossiê no formato exigido e sabe quais bancos são mais receptivos a cada perfil.
O suporte completo IsraelStart para autônomos inclui: análise dos seus balanços com um corretor especializado, preparação do dossiê no formato bancário israelense, abordagem direcionada aos bancos mais adequados e acompanhamento até a liberação dos fundos. Tudo é gerenciado do exterior através do seu advogado e da nossa equipe.
Alternativas ao financiamento bancário tradicional
Para autônomos cujo pedido é recusado pelos bancos tradicionais, existem alternativas. As empresas de financiamento privado (Hevrot Mimoun) oferecem empréstimos hipotecários com taxas mais altas (7% a 10%), mas com critérios de elegibilidade menos rigorosos. O empréstimo pessoal não hipotecário é uma opção para valores limitados (até 500.000₪). E o financiamento por um investidor privado (parceria equity) pode ser adequado para projetos específicos.
Essas alternativas são soluções de último recurso e devem ser avaliadas com cautela pelo seu advogado. O acompanhamento da IsraelStart prioriza sistematicamente o financiamento bancário tradicional, mais protetor e menos oneroso para o comprador do exterior.
Pontos-chave a reter
Para compradores do exterior, os pontos essenciais a considerar sobre este assunto são os seguintes. A atuação de um advogado especializado é indispensável para garantir cada aspecto da sua transação. Os prazos administrativos em Israel geralmente variam de 2 a 6 semanas para procedimentos padrão, mas podem ser mais longos para não residentes. A documentação deve ser preparada com cuidado, traduzida se necessário e estar em conformidade com as exigências específicas do sistema israelense.
A vantagem do acompanhamento turnkey da IsraelStart é assumir essa complexidade administrativa: seu contato em francês coordena com o advogado, o corretor e as administrações, livrando você da barreira linguística e dos procedimentos em hebraico.
Depoimento e experiência
Os compradores acompanhados pela IsraelStart nesse tipo de processo relatam sistematicamente dois grandes benefícios. Primeiro, a economia de tempo: sem acompanhamento, os trâmites a partir do exterior levam de 2 a 3 vezes mais tempo devido aos deslocamentos, incompreensões linguísticas e documentos ausentes. Segundo, a segurança: a expertise dos nossos advogados e corretores evita erros caros que, uma vez cometidos, são difíceis e custosos de corrigir.
Nossa filosofia é simples: cada aspecto técnico da aquisição imobiliária em Israel deve ser conduzido por um profissional, para que o comprador do exterior possa se concentrar no essencial — escolher o imóvel certo, pelo preço certo, na cidade certa.
Precisa de acompanhamento personalizado?
Um especialista IsraelStart liga para você em 24h com uma análise personalizada do seu projeto.



