Fiscalità Immobiliare Israele Non Residenti 2026: Tutto Quello che Devi Sapere Prima di Acquistare
Panoramica del sistema fiscale immobiliare israeliano
Il sistema fiscale immobiliare israeliano è strutturato attorno a cinque principali imposte che intervengono in diversi momenti del ciclo di vita del tuo investimento: all’acquisto, durante la detenzione e alla rivendita. Comprendere ciascuna di queste imposte è essenziale per pianificare correttamente il tuo progetto e ottimizzare il rendimento netto.
Per un acquirente non residente, il carico fiscale totale è più elevato rispetto a un residente israeliano, principalmente a causa del Mas Rechisha maggiorato. Tuttavia, esistono diversi meccanismi di ottimizzazione, in particolare tramite la convenzione fiscale con il tuo paese di residenza e la scelta del regime di tassazione dei redditi da locazione.
Mas Rechisha: Tassa di acquisto
Il Mas Rechisha è la tassa di acquisizione, da pagare entro 50 giorni dalla firma. Per i non residenti, l'aliquota è dell'8% sull'intero prezzo fino a circa 6 milioni di shekel, poi del 10% oltre tale cifra. È la voce fiscale più onerosa. Per un immobile da 2 milioni di shekel, si pagano 160.000₪. I dettagli delle fasce e degli esempi di calcolo sono disponibili nella nostra guida dedicata al Mas Rechisha.
Mas Shevach: Tassa sulle plusvalenze
Al momento della rivendita del vostro immobile, la plusvalenza realizzata è soggetta al Mas Shevach (tassa sulle plusvalenze immobiliari). L'aliquota base è del 25% sulla plusvalenza netta, calcolata come differenza tra il prezzo di vendita e il prezzo di acquisto indicizzato. Le detrazioni per durata di possesso riducono progressivamente la base imponibile. È possibile una totale esenzione per la vendita della propria unica residenza (Dira Yehida) a determinate condizioni, ma questa esenzione è difficilmente applicabile ai non residenti.
Le spese deducibili dalla plusvalenza comprendono: costi di acquisizione (Mas Rechisha pagato all'acquisto, parcelle legali), lavori di miglioramento documentati, interessi di mashkanta (a determinate condizioni) e commissioni di vendita.
Redditi da Locazione: 3 Regimi Fiscali
Se affitti il tuo immobile, hai a disposizione tre regimi:
Il regime forfettario al 10% dei redditi lordi è il più semplice. Nessuna spesa è deducibile e non è necessaria alcuna dichiarazione annuale in Israele. Paghi semplicemente il 10% dell'affitto lordo percepito, con versamenti semestrali. È la scelta della maggior parte dei non residenti con un solo immobile in affitto.
Il regime al 15% sul reddito netto consente di dedurre le spese operative—manutenzione, gestione dell'affitto, assicurazione, Arnona se a tuo carico—ma non l'ammortamento né gli interessi del mashkanta. È interessante se le tue spese superano il 33% dell'affitto lordo.
Il regime progressivo integra i redditi da locazione nella scala fiscale standard (dal 10% al 50%). Permette la deduzione di tutte le spese, compresi l'ammortamento dell'immobile e gli interessi del mashkanta. Vantaggioso per grandi patrimoni con spese elevate, ma complesso da gestire dall'estero.
Arnona: la tassa annuale sull'abitazione
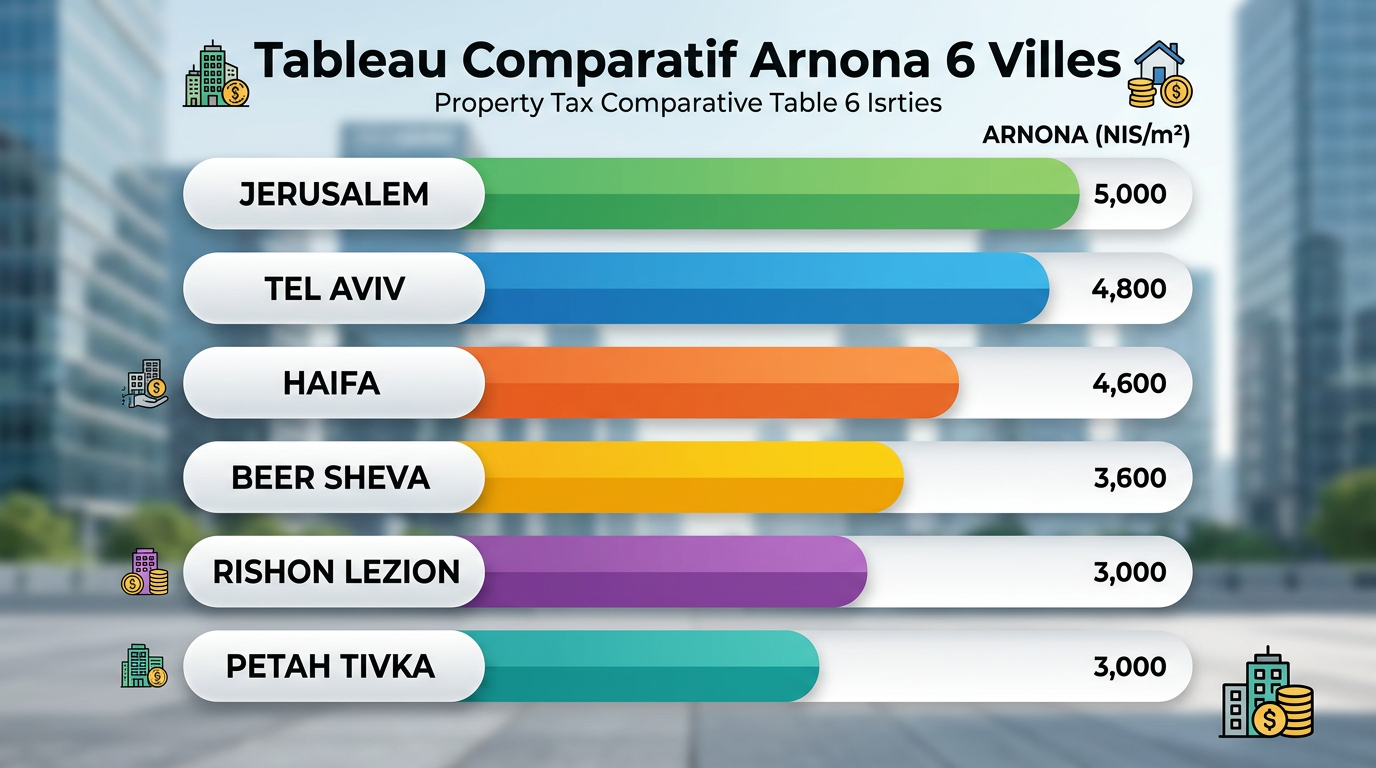
L'Arnona è l'equivalente della tassa sulla casa francese. Si tratta di una tassa municipale annuale, calcolata sulla superficie dell'immobile e sulla zona geografica. Le tariffe variano notevolmente da una città all'altra: da 50₪/m²/anno nelle città periferiche a 150₪/m²/anno nei quartieri premium di Tel Aviv.
Per un appartamento di 80 m² a Netanya, l'Arnona annuale è di circa 6.000₪ a 8.000₪. A Tel Aviv può arrivare a 10.000₪-12.000₪. Se l'immobile è affittato, l'Arnona è generalmente a carico dell'inquilino (clausola standard nei contratti israeliani). Se l'immobile è vuoto, paga il proprietario.
IVA 18% sul nuovo: come funziona
L'IVA israeliana (Ma'am) del 18% è inclusa nel prezzo esposto delle case nuove. Il prezzo che paghi al promotore è comprensivo di tasse. Quindi, non è un costo aggiuntivo da prevedere separatamente. Tuttavia, l'IVA si applica ai servizi accessori: parcelle dell'avvocato, intermediazione Mashkanta, gestione locativa, lavori di personalizzazione.
Per gli immobili usati venduti tra privati, non c'è IVA. L'IVA si applica solo alle transazioni che coinvolgono un professionista soggetto (promotore, commerciante di immobili).
Convenzione contro la doppia imposizione
La convenzione fiscale con il tuo paese di residenza è l’ultimo elemento chiave. Per i residenti francesi, l’accordo del 1995 prevede crediti d’imposta che evitano la doppia imposizione sui redditi da locazione e sulle plusvalenze. Consulta la nostra guida dedicata alla convenzione Francia-Israele per i dettagli sui meccanismi.
Tabella comparativa: Residente vs Non residente
| Tassa | Residente (1° immobile) | Non residente |
|---|---|---|
| Mas Rechisha | 0% a 10% (progressivo) | 8% a 10% |
| Mas Shevach | 25% (possibile esenzione) | 25% (nessuna esenzione Dira) |
| Redditi da locazione | 10%, 15% o progressivo | 10%, 15% o progressivo |
| Arnona | Standard | Standard |
| IVA nuova | Inclusa nel prezzo | Inclusa nel prezzo |
Per un investimento locativo redditizio, l'ottimizzazione fiscale è importante quanto la scelta della città. IsraelStart ti mette in contatto con fiscalisti esperti in entrambi i sistemi per massimizzare il tuo rendimento netto.
Il supporto di IsraelStart include questo aspetto nella sua offerta chiavi in mano.
Bisogno di un accompagnamento personalizzato?
Un esperto IsraelStart vi richiama entro 24h con un'analisi personalizzata del vostro progetto.