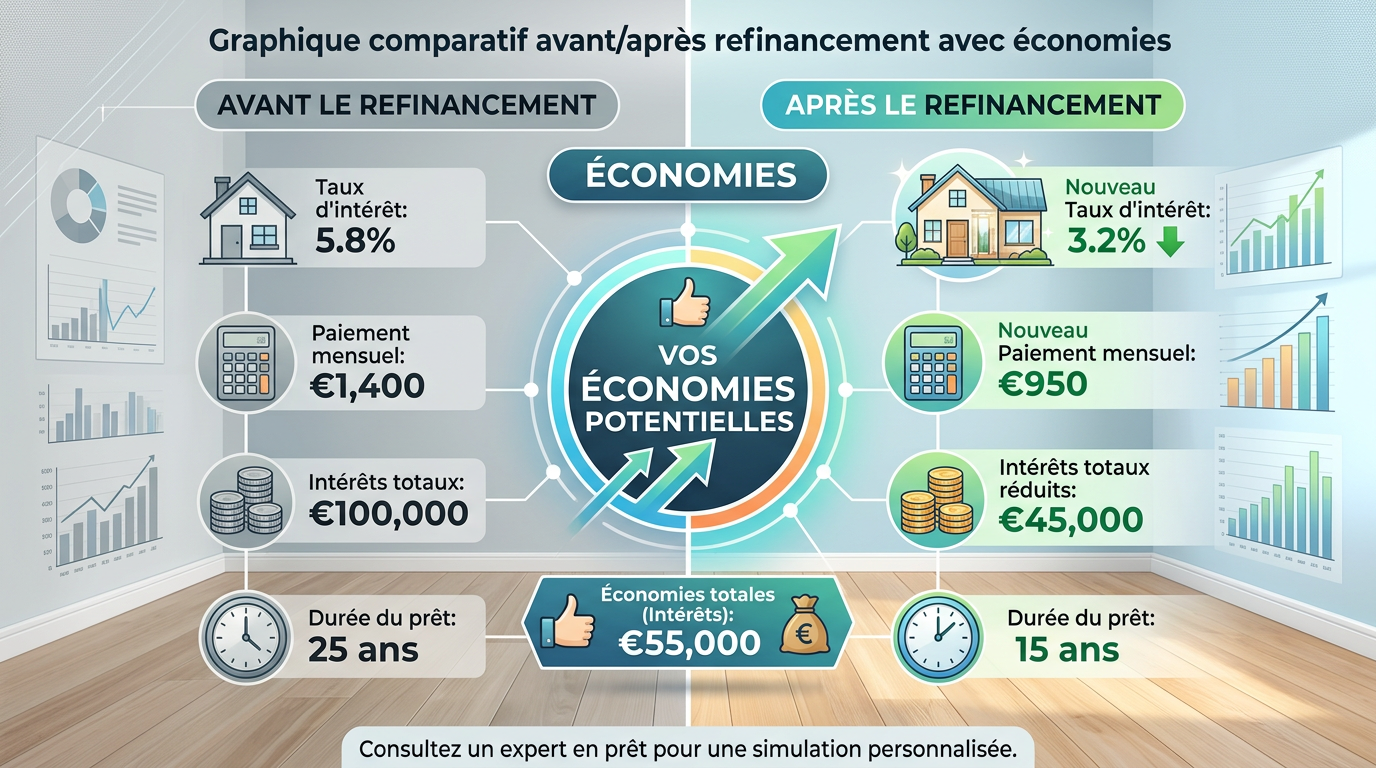
Rifinanziamento Mashkanta Israele: Quando e Come Rinegoziare
Mihzur Mashkanta: il rifinanziamento in Israele
Il Mihzur Mashkanta (מיחזור משכנתא) è il processo di rifinanziamento del tuo mutuo in Israele. Consiste nel sostituire la tua mashkanta esistente con un nuovo prestito, solitamente presso un'altra banca, a condizioni più vantaggiose. È l'equivalente della rinegoziazione del mutuo in Francia.
Il rifinanziamento è rilevante in tre situazioni: quando i tassi di mercato sono diminuiti significativamente dalla sottoscrizione (risparmio sui tassi), quando la tua situazione personale è cambiata (ad esempio, da non residente a residente/Oleh, il che apre condizioni preferenziali), oppure quando la composizione delle tue linee è subottimale e può essere migliorata.
Per gli acquirenti dall'estero che hanno sottoscritto la mashkanta con condizioni da non residente e che successivamente hanno fatto Aliyah, il rifinanziamento è quasi sempre vantaggioso: il passaggio alla tabella residente può ridurre il tasso di 0,5-1,5 punti e aumentare il LTV dal 50% al 75%.
Quando rifinanziare: i 3 fattori scatenanti
Fattore 1 — Calo dei tassi: se i tassi di mercato sono scesi di 0,5 punti o più rispetto alla stipula del mutuo, il rifinanziamento è conveniente. Su un prestito di ₪1.000.000 in 15 anni, un calo di 0,5 punti equivale a un risparmio di ₪25.000-₪40.000 sul periodo restante.
Fattore 2 — Cambio di status: il passaggio da non residente a residente israeliano (Alyah) è il fattore più determinante. Le condizioni per residenti sono molto più vantaggiose: LTV 75% (possibilità di liberare capitale proprio), tassi preferenziali e accesso a opzioni non disponibili per i non residenti.
Fattore 3 — Ottimizzazione delle piste: anche senza calo dei tassi, la ristrutturazione delle piste può ridurre il costo totale. Ad esempio, sostituire una pista fissa indicizzata (Tsamous) fortemente penalizzata dall'inflazione con una pista fissa non indicizzata.
Il processo di rifinanziamento passo dopo passo
Il rifinanziamento segue un processo in 5 fasi. Il tuo broker analizza la tua mashkanta attuale e individua le possibili aree di risparmio. Si rivolge a 3-5 banche concorrenti con il tuo fascicolo aggiornato. Ricevi offerte comparative e scegli la migliore. La nuova banca estingue la vecchia mashkanta e registra la propria ipoteca al Tabo. Le spese di rifinanziamento (perizia 2.000-3.000₪, commissione di istruttoria 0,25%, tassa Tabo 500₪) vengono detratte dal nuovo prestito.
Il tempo totale è di 4-8 settimane, simile a una prima mashkanta. Dall'estero, il tuo avvocato e il tuo broker gestiscono l'intero processo tramite procura.
Costi del rifinanziamento e punto di pareggio
Il rifinanziamento non è sempre conveniente. I costi da considerare sono: penali per estinzione anticipata (Amla) sulle linee a tasso fisso esistenti (dallo 0% al 5% del capitale rimborsato, in base alla differenza con il tasso di mercato), spese di istruttoria della nuova banca (0,25% dell'importo), perizia dell'immobile (2.000₪ a 3.000₪), tasse di registrazione al Tabo (500₪) e commissione del mediatore (0,5% del nuovo importo).
In generale, il rifinanziamento conviene se il risparmio totale sul periodo residuo supera il 150% del costo dell'operazione. Il vostro mediatore calcolerà con precisione questa soglia prima di avviare la procedura.
Caso particolare: rifinanziamento dopo l'Alyah
Lo scenario più frequente tra i clienti IsraelStart: hai acquistato dall'estero con una mashkanta per non residenti (LTV 50%, tasso 5,5%), poi fai la tua Alyah 2 anni dopo. Il rifinanziamento con tariffa da residente offre un LTV del 75% (possibilità di prelevare capitale per un secondo acquisto), un tasso ridotto di 0,5-1 punto e l'accesso a condizioni speciali per Oleh.
Il risparmio cumulato in 15 anni può raggiungere ₪80.000-₪150.000 — un guadagno che giustifica ampiamente i costi dell'operazione. Il supporto "chiavi in mano" di IsraelStart include il follow-up post-Alyah e la coordinazione del rifinanziamento.
Tempistica ottimale per il rifinanziamento: gli indicatori da monitorare
Per capire quando rifinanziare, osserva tre indicatori principali. Il tasso di riferimento della Banca d'Israele: una diminuzione di 0,25 punti o più giustifica una rivalutazione. Le offerte promozionali delle banche concorrenti: all'inizio e alla fine dell'anno, le banche spesso propongono condizioni preferenziali per attrarre nuove richieste. E il passaggio da status di non residente a residente: questo è il fattore più determinante, che giustifica quasi sempre un rifinanziamento.
Il tuo broker mashkanta può monitorare proattivamente questi indicatori e avvisarti quando si presenta un'opportunità di rifinanziamento. Questo servizio fa parte dell'assistenza continua offerta dai partner di IsraelStart per clienti all'estero.
Punti chiave da ricordare
Per gli acquirenti dall'estero, gli aspetti fondamentali da tenere a mente su questo argomento sono i seguenti. L'intervento di un avvocato specializzato è indispensabile per tutelare ogni aspetto della transazione. I tempi amministrativi in Israele sono generalmente da 2 a 6 settimane per le procedure standard, ma possono allungarsi per i non residenti. La documentazione deve essere preparata con attenzione, tradotta se necessario e conforme ai requisiti specifici del sistema israeliano.
Il vantaggio dell'accompagnamento chiavi in mano di IsraelStart è quello di occuparsi di questa complessità amministrativa: il vostro referente francofono coordina con l'avvocato, l'agente e le amministrazioni, liberandovi dalla barriera linguistica e dalle procedure in ebraico.
Testimonianza ed esperienza
Gli acquirenti seguiti da IsraelStart per questo tipo di pratica riportano sistematicamente due vantaggi principali. Innanzitutto il risparmio di tempo: senza assistenza, le procedure dall'estero richiedono da 2 a 3 volte più tempo a causa dei viaggi, delle incomprensioni linguistiche e dei documenti mancanti. In secondo luogo, la sicurezza: l'esperienza dei nostri avvocati e agenti evita errori costosi che, una volta commessi, sono difficili e costosi da correggere.
La nostra filosofia è semplice: ogni aspetto tecnico dell'acquisto immobiliare in Israele deve essere gestito da un professionista, affinché l'acquirente dall'estero possa concentrarsi sull'essenziale — scegliere l'immobile giusto, al prezzo giusto, nella città giusta.
Bisogno di un accompagnamento personalizzato?
Un esperto IsraelStart vi richiama entro 24h con un'analisi personalizzata del vostro progetto.



