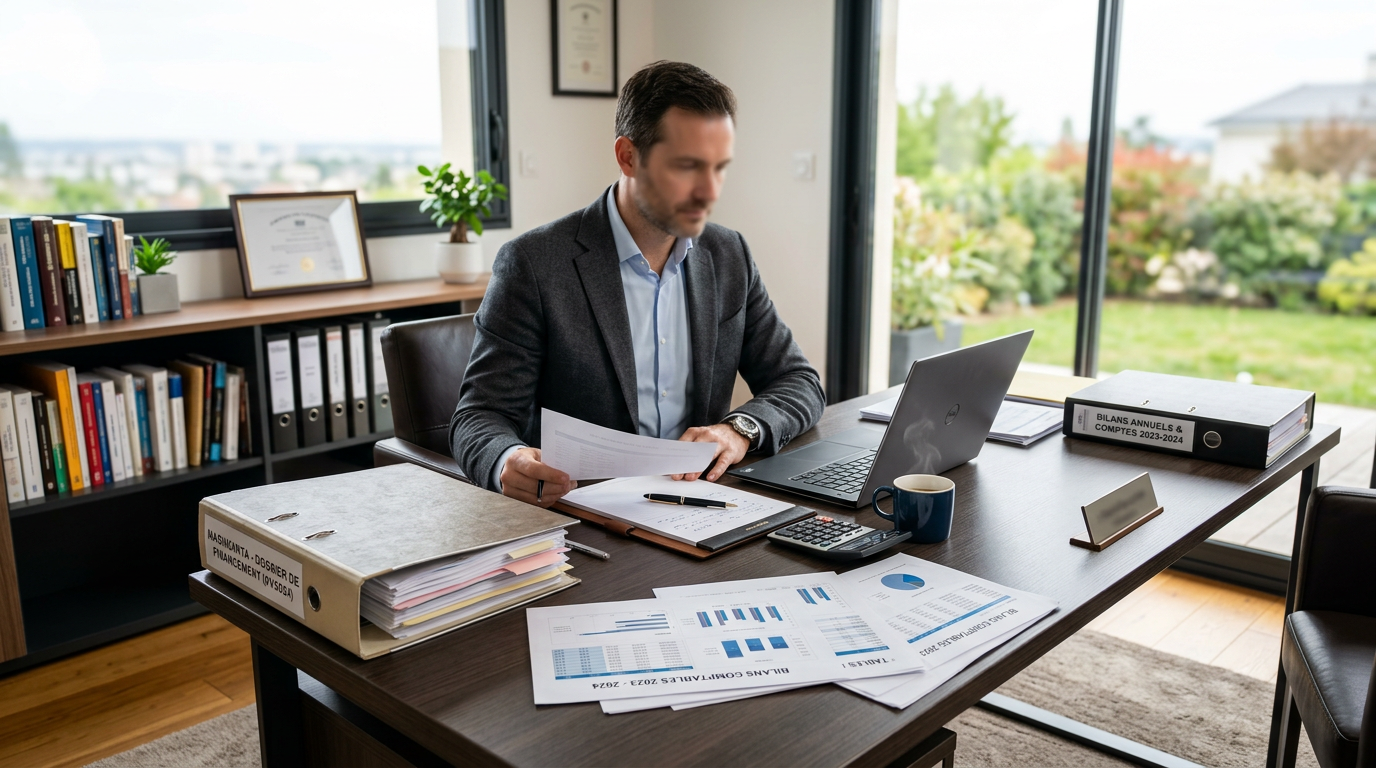
Mashkanta per Liberi Professionisti e Professioni Liberali: Pratica e Strategia
La sfida specifica dei lavoratori autonomi
I lavoratori autonomi, le libere professioni (medici, avvocati, architetti, consulenti) e gli imprenditori rappresentano una quota crescente degli acquirenti IsraelStart. Il loro profilo finanziario è spesso eccellente—redditi elevati, patrimonio consistente—ma le banche israeliane li valutano diversamente dai dipendenti.
La principale difficoltà: le banche analizzano la capacità di rimborso sulla base dell’utile netto degli ultimi 3 bilanci, non sul fatturato. Un consulente che genera 200.000 € di fatturato ma dichiara 80.000 € di utile netto (dopo spese, ammortamenti, accantonamenti) sarà valutato su 80.000 €. Inoltre, la variabilità dei redditi da un anno all’altro è un fattore di rischio penalizzato dalle banche.
Per gli autonomi provenienti dall’estero, la complessità raddoppia: i bilanci francesi devono essere tradotti, i principi contabili sono diversi (PCG vs IFRS) e le banche israeliane non conoscono le strutture giuridiche francesi (EURL, SARL, SAS, professione liberale in BNC).
Preparazione della pratica: i documenti chiave
La pratica di mashkanta per un lavoratore autonomo non residente è più corposa rispetto a quella di un dipendente. Ecco l'elenco completo:
Documenti contabili: Ultimi 3 bilanci e conti economici (modelli fiscali 2050-2059 o equivalenti), attestazione del revisore dei conti o del commercialista, ultimi 3 avvisi di accertamento fiscale personale (IR), e Kbis o equivalente che attesti l'esistenza dell'azienda.
Documenti bancari: Estratti conto bancari personali E professionali degli ultimi 6 mesi, attestazione della banca che confermi il rapporto e l'assenza di incidenti.
Traduzioni: Tutti i documenti devono essere tradotti in ebraico o in inglese da un traduttore giurato. Costo: da ₪1.000 a ₪3.000 per una pratica completa.
Strategia bancaria per lavoratori autonomi
Tre strategie massimizzano le tue possibilità di ottenere una mashkanta vantaggiosa come lavoratore autonomo.
Strategia 1 — Ottimizzare i bilanci in anticipo. Se il tuo progetto di acquisto è previsto tra 12-18 mesi, lavora con il tuo commercialista per presentare bilanci "bankable": utile netto in crescita, remunerazione regolare (anziché dividendi occasionali) e riserve di liquidità visibili.
Strategia 2 — Scegliere banche aperte ai profili autonomi. Non tutte le banche hanno lo stesso interesse per i lavoratori autonomi. Bank Hapoalim e Mizrahi-Tefahot sono generalmente le più accomodanti per i profili imprenditoriali, mentre Bank Leumi è più rigorosa sulla regolarità dei redditi.
Strategia 3 — Proporre un anticipo superiore al 50%. Un anticipo del 60% o 70% riduce notevolmente il rischio percepito dalla banca e può compensare un profilo di reddito considerato irregolare. Spesso è la soluzione più semplice per autonomi con un patrimonio consistente.
Il ruolo chiave del mediatore per i lavoratori autonomi
Per un lavoratore autonomo dall'estero, il mediatore mashkanta non è un lusso, ma una necessità. Conosce i criteri di valutazione specifici di ogni banca per i lavoratori autonomi, prepara la pratica nel formato richiesto e sa quali banche sono più ricettive per ogni tipo di profilo.
Il supporto chiavi in mano IsraelStart per autonomi include: analisi dei tuoi bilanci con un mediatore specializzato, preparazione della pratica nel formato bancario israeliano, richiesta mirata alle banche più adatte e monitoraggio fino allo sblocco dei fondi. Tutto viene gestito dall'estero tramite il tuo avvocato e il nostro team.
Alternative al finanziamento bancario tradizionale
Per i lavoratori autonomi il cui dossier viene rifiutato dalle banche tradizionali, esistono delle alternative. Le società di finanziamento privato (Hevrot Mimoun) propongono mutui a tassi più elevati (dal 7% al 10%) ma con criteri di ammissibilità meno rigidi. Il prestito personale non ipotecario è un'opzione per importi limitati (fino a 500.000₪). Il finanziamento tramite un investitore privato (partnership equity) può essere adatto per progetti specifici.
Queste alternative sono soluzioni di ultima istanza e devono essere valutate con cautela dal vostro avvocato. Il supporto di IsraelStart privilegia sistematicamente il finanziamento bancario tradizionale, più protettivo e meno oneroso per l'acquirente dall'estero.
Punti chiave da ricordare
Per gli acquirenti dall'estero, gli aspetti essenziali da tenere a mente su questo argomento sono i seguenti. L'intervento di un avvocato specializzato è indispensabile per mettere in sicurezza ogni aspetto della transazione. I tempi amministrativi in Israele sono generalmente da 2 a 6 settimane per le procedure standard, ma possono allungarsi per i non residenti. La documentazione deve essere preparata con cura, tradotta se necessario e conforme ai requisiti specifici del sistema israeliano.
Il vantaggio dell'accompagnamento chiavi in mano di IsraelStart è quello di gestire questa complessità amministrativa: il vostro referente francofono coordina con l'avvocato, il mediatore e le amministrazioni, liberandovi dalla barriera linguistica e dalle procedure in ebraico.
Testimonianza e feedback sull'esperienza
Gli acquirenti seguiti da IsraelStart per questo tipo di pratica riportano sistematicamente due vantaggi principali. Innanzitutto il risparmio di tempo: senza assistenza, le procedure dall'estero richiedono da 2 a 3 volte più tempo a causa dei viaggi, delle incomprensioni linguistiche e dei documenti mancanti. In secondo luogo la sicurezza: l'esperienza dei nostri avvocati e agenti evita errori costosi che, una volta commessi, sono difficili e onerosi da correggere.
La nostra filosofia è semplice: ogni aspetto tecnico dell'acquisto immobiliare in Israele deve essere gestito da un professionista, così che l'acquirente dall'estero possa concentrarsi sull'essenziale — scegliere l'immobile giusto, al prezzo giusto, nella città giusta.
Bisogno di un accompagnamento personalizzato?
Un esperto IsraelStart vi richiama entro 24h con un'analisi personalizzata del vostro progetto.



