Fiscalité Immobilière Israël Non-Résident 2026 : Tout Savoir Avant d'Acheter
Vue d'ensemble du système fiscal immobilier israélien
Le système fiscal immobilier israélien est structuré autour de cinq taxes principales qui interviennent à différents moments du cycle de vie de votre investissement : à l'achat, pendant la détention, et à la revente. Comprendre chacune de ces taxes est essentiel pour budgéter correctement votre projet et optimiser votre rendement net.
Pour un acheteur non-résident, la charge fiscale totale est plus élevée que pour un résident israélien, principalement en raison du Mas Rechisha majoré. Cependant, plusieurs mécanismes d'optimisation existent, notamment via la convention fiscale avec votre pays de résidence et le choix du régime d'imposition des revenus locatifs.
Mas Rechisha : taxe à l'achat
Le Mas Rechisha est la taxe d'acquisition, payable dans les 50 jours suivant la signature. Pour les non-résidents, le taux est de 8% sur la totalité du prix jusqu'à environ 6 millions de shekels, puis 10% au-delà. C'est le poste fiscal le plus lourd. Pour un bien à 2 millions de shekels, comptez 160 000₪. Les détails des barèmes et exemples de calcul sont disponibles dans notre guide dédié au Mas Rechisha.
Mas Shevach : impôt sur les plus-values
Lors de la revente de votre bien, la plus-value réalisée est soumise au Mas Shevach (impôt sur les plus-values immobilières). Le taux de base est de 25% sur la plus-value nette, calculée comme la différence entre le prix de vente et le prix d'achat indexé. Des abattements pour durée de détention réduisent progressivement la base imposable. Une exonération totale est possible pour la vente de votre résidence unique (Dira Yehida) sous certaines conditions, mais cette exonération est difficilement applicable aux non-résidents.
Les frais déductibles de la plus-value comprennent : les frais d'acquisition (Mas Rechisha payé à l'achat, honoraires d'avocat), les travaux d'amélioration documentés, les intérêts de mashkanta (sous conditions), et les commissions de vente.
Revenus locatifs : 3 régimes d'imposition
Si vous mettez votre bien en location, trois régimes s'offrent à vous :
Le régime forfaitaire à 10% des revenus bruts est le plus simple. Aucune charge n'est déductible, aucune déclaration annuelle n'est nécessaire en Israël. Vous payez simplement 10% du loyer brut perçu, par versement semestriel. C'est le choix de la majorité des non-résidents avec un seul bien locatif.
Le régime à 15% du revenu net permet de déduire les charges d'exploitation — entretien, gestion locative, assurance, Arnona si à votre charge — mais pas l'amortissement ni les intérêts de mashkanta. Intéressant si vos charges dépassent 33% du loyer brut.
Le régime progressif intègre les revenus locatifs au barème d'imposition standard (10% à 50%). Il permet la déduction de toutes les charges, y compris l'amortissement du bien et les intérêts de mashkanta. Avantageux pour les patrimoines importants avec des charges élevées, mais complexe à gérer depuis l'étranger.
Arnona : la taxe d'habitation annuelle
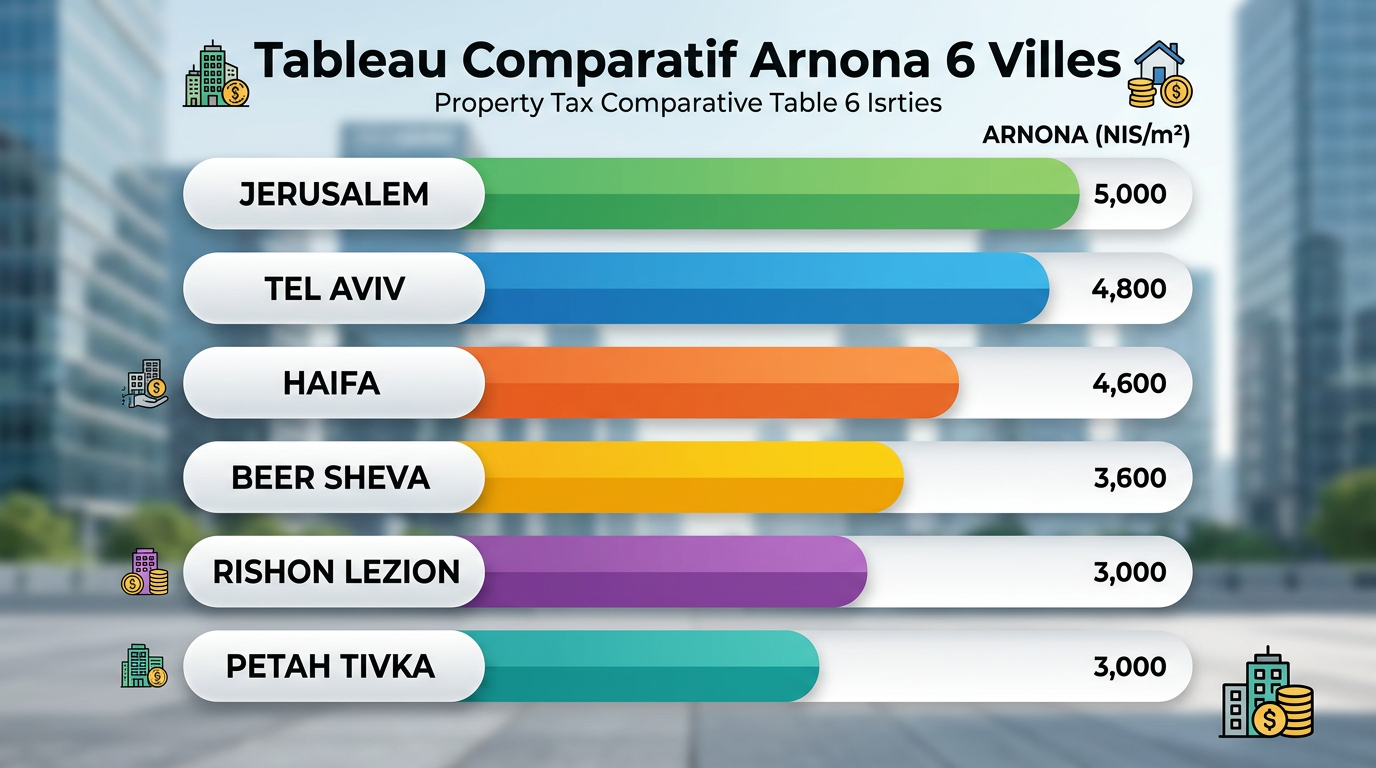
L'Arnona est l'équivalent de la taxe d'habitation française. C'est une taxe municipale annuelle, calculée sur la superficie du bien et la zone géographique. Les tarifs varient considérablement d'une ville à l'autre : de 50₪/m²/an dans les villes périphériques à 150₪/m²/an dans les quartiers premium de Tel Aviv.
Pour un appartement de 80m² à Netanya, l'Arnona annuelle est d'environ 6 000₪ à 8 000₪. À Tel Aviv, elle peut atteindre 10 000₪ à 12 000₪. Si le bien est loué, l'Arnona est généralement à la charge du locataire (clause standard du bail israélien). Si le bien est vacant, c'est le propriétaire qui paie.
TVA 18% sur le neuf : comment ça marche
La TVA israélienne (Ma'am) de 18% est incluse dans le prix affiché des logements neufs. Le prix que vous payez au promoteur est TTC. Ce n'est donc pas un frais supplémentaire à budgéter séparément. En revanche, la TVA s'applique sur les services annexes : honoraires d'avocat, courtage mashkanta, gestion locative, travaux de personnalisation.
Pour les biens anciens vendus entre particuliers, il n'y a pas de TVA. La TVA ne s'applique qu'aux transactions impliquant un professionnel assujetti (promoteur, marchand de biens).
Convention de non-double imposition
La convention fiscale avec votre pays de résidence est le dernier élément clé. Pour les résidents français, la convention de 1995 prévoit des crédits d'impôt qui évitent la double imposition sur les revenus locatifs et les plus-values. Consultez notre guide dédié à la convention France-Israël pour le détail des mécanismes.
Tableau comparatif résident vs non-résident
| Taxe | Résident (1er bien) | Non-résident |
|---|---|---|
| Mas Rechisha | 0% à 10% (progressif) | 8% à 10% |
| Mas Shevach | 25% (exonération possible) | 25% (pas d'exonération Dira) |
| Revenus locatifs | 10%, 15% ou progressif | 10%, 15% ou progressif |
| Arnona | Standard | Standard |
| TVA neuf | Incluse dans le prix | Incluse dans le prix |
Pour un investissement locatif rentable, l'optimisation fiscale est aussi importante que le choix de la ville. IsraelStart vous met en relation avec des fiscalistes maîtrisant les deux systèmes pour maximiser votre rendement net.
L'accompagnement IsraelStart intègre ce volet dans son offre clé en main.
Besoin d'un accompagnement personnalisé ?
Un expert IsraelStart vous rappelle sous 24h avec une analyse personnalisée de votre projet.