Refinancement Mashkanta Israël : Quand et Comment Renégocier
Mihzur Mashkanta : le refinancement en Israël
Le Mihzur Mashkanta (מיחזור משכנתא) est le processus de refinancement de votre crédit immobilier en Israël. Il consiste à remplacer votre mashkanta existante par un nouveau prêt, généralement auprès d'une autre banque, à des conditions plus favorables. C'est l'équivalent de la renégociation de prêt en France.
Le refinancement est pertinent dans trois situations : les taux du marché ont baissé significativement depuis votre souscription (économie de taux), votre situation personnelle a changé (passage de non-résident à résident/Oleh, ce qui ouvre des conditions préférentielles), ou la composition de vos pistes est sous-optimale et peut être améliorée.
Pour les acheteurs depuis l'étranger qui ont contracté leur mashkanta aux conditions non-résident et qui ont depuis fait leur Alyah, le refinancement est quasi systématiquement avantageux : le passage au barème résident peut réduire le taux de 0,5 à 1,5 point et augmenter le LTV de 50% à 75%.
Quand refinancer : les 3 déclencheurs
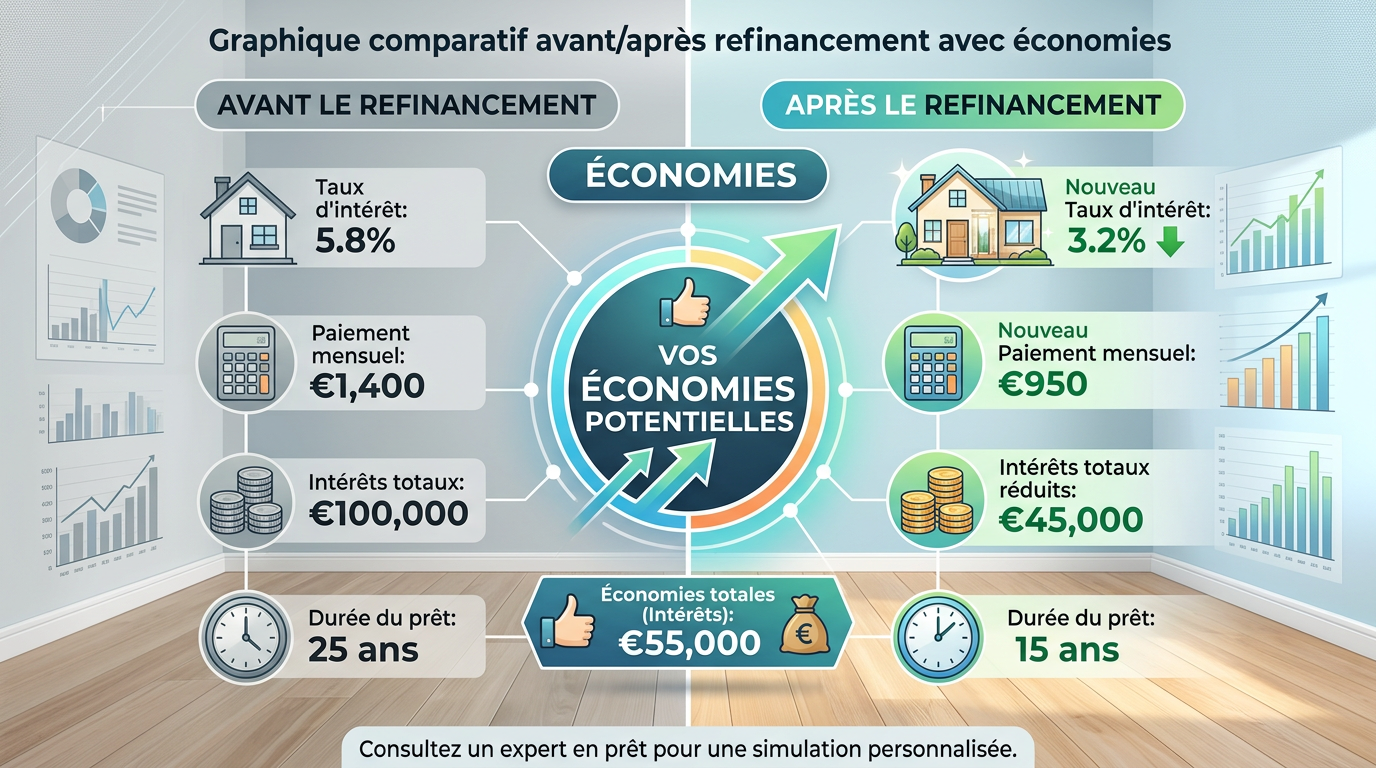
Déclencheur 1 — Baisse des taux : si les taux du marché ont baissé de 0,5 point ou plus depuis votre souscription, le refinancement est rentable. Sur un emprunt de 1 000 000₪ sur 15 ans, une baisse de 0,5 point représente une économie de 25 000₪ à 40 000₪ sur la durée restante.
Déclencheur 2 — Changement de statut : le passage de non-résident à résident israélien (Alyah) est le déclencheur le plus puissant. Les conditions résident sont nettement plus favorables : LTV 75% (possibilité de libérer des fonds propres), taux préférentiels, et accès à des pistes non disponibles aux non-résidents.
Déclencheur 3 — Optimisation de pistes : même sans baisse de taux, la recomposition de vos pistes peut réduire le coût total. Par exemple, remplacer une piste fixe indexée (Tsamous) fortement pénalisée par l'inflation par une piste fixe non indexée.
Le processus de refinancement étape par étape
Le refinancement suit un processus en 5 étapes. Votre courtier analyse votre mashkanta actuelle et identifie les gisements d'économie. Il sollicite 3-5 banques concurrentes avec votre dossier mis à jour. Vous recevez les offres comparatives et choisissez la meilleure. La nouvelle banque rembourse l'ancienne mashkanta et inscrit sa propre hypothèque au Tabo. Les frais de refinancement (expertise 2 000-3 000₪, frais de dossier 0,25%, frais Tabo 500₪) sont déduits du nouveau prêt.
Le délai total est de 4 à 8 semaines, similaire à une première mashkanta. Depuis l'étranger, votre avocat et votre courtier gèrent l'intégralité du processus via procuration.
Coûts du refinancement et seuil de rentabilité
Le refinancement n'est pas toujours rentable. Les coûts à intégrer sont : les pénalités de remboursement anticipé (Amla) sur les pistes à taux fixe existantes (0% à 5% du capital remboursé, selon l'écart avec le taux du marché), les frais de dossier de la nouvelle banque (0,25% du montant), l'expertise du bien (2 000₪ à 3 000₪), les frais d'inscription au Tabo (500₪), et la commission du courtier (0,5% du nouveau montant).
En règle générale, le refinancement est rentable si l'économie totale sur la durée restante dépasse 150% du coût de l'opération. Votre courtier calcule précisément ce seuil avant de lancer le processus.
Cas particulier : refinancement après Alyah
Le scénario le plus fréquent chez les clients IsraelStart : vous avez acheté depuis l'étranger avec une mashkanta non-résident (LTV 50%, taux 5,5%), puis vous faites votre Alyah 2 ans plus tard. Le refinancement au barème résident vous offre un LTV de 75% (possibilité de retirer du capital pour un deuxième achat), un taux réduit de 0,5 à 1 point, et l'accès aux conditions Oleh spéciales.
L'économie cumulée sur 15 ans peut atteindre 80 000₪ à 150 000₪ — un gain qui justifie largement les frais de l'opération. L'accompagnement clé en main IsraelStart inclut le suivi post-Alyah et la coordination du refinancement.
Timing optimal du refinancement : les indicateurs à surveiller
Pour savoir quand refinancer, surveillez trois indicateurs. Le taux directeur de la Banque d'Israël : une baisse de 0,25 point ou plus justifie une réévaluation. Les offres promotionnelles des banques concurrentes : en début et fin d'année, les banques proposent souvent des conditions préférentielles pour attirer des dossiers. Et le passage de statut non-résident à résident : c'est le déclencheur le plus impactant, justifiant un refinancement quasi systématique.
Votre courtier mashkanta peut mettre en place une veille proactive sur ces indicateurs et vous alerter quand une opportunité de refinancement se présente. Ce service fait partie de l'accompagnement continu proposé par les partenaires IsraelStart depuis l'étranger.
Points clés à retenir
Pour les acheteurs depuis l'étranger, les points essentiels à retenir sur ce sujet sont les suivants. L'intervention d'un avocat spécialisé est indispensable pour sécuriser chaque aspect de votre transaction. Les délais administratifs en Israël sont généralement de 2 à 6 semaines pour les procédures standard, mais peuvent s'allonger pour les non-résidents. La documentation doit être préparée avec soin, traduite si nécessaire, et conforme aux exigences spécifiques du système israélien.
L'avantage de l'accompagnement clé en main IsraelStart est de prendre en charge cette complexité administrative : votre interlocuteur francophone coordonne avec l'avocat, le courtier, et les administrations, vous libérant de la barrière linguistique et des procédures hébréophones.
Témoignage et retour d'expérience
Les acheteurs accompagnés par IsraelStart sur ce type de dossier rapportent systématiquement deux bénéfices majeurs. D'abord le gain de temps : sans accompagnement, les démarches depuis l'étranger prennent 2 à 3 fois plus longtemps en raison des allers-retours, des incompréhensions linguistiques et des documents manquants. Ensuite la sécurité : l'expertise de nos avocats et courtiers évite les erreurs coûteuses qui, une fois commises, sont difficiles et onéreuses à corriger.
Notre philosophie est simple : chaque aspect technique de l'acquisition immobilière en Israël doit être maîtrisé par un professionnel, pour que l'acheteur depuis l'étranger puisse se concentrer sur l'essentiel — choisir le bon bien, au bon prix, dans la bonne ville.
Besoin d'un accompagnement personnalisé ?
Un expert IsraelStart vous rappelle sous 24h avec une analyse personnalisée de votre projet.



